

Thông tư 84/2026/TT-BTC quy định về hoàn thuế GTGT đối với hàng hóa mua tại nước ngoài là văn bản pháp lý mà mọi doanh nghiệp bán lẻ, ngân hàng thương mại và du khách quốc tế đến Việt Nam cần nắm rõ trước khi thực hiện các giao dịch mua sắm có phát sinh quyền lợi hoàn thuế. Kể từ ngày 01/7/2026, toàn bộ quy trình hoàn thuế GTGT cho người nước ngoài, người Việt Nam định cư ở nước ngoài mua hàng tại Việt Nam mang theo khi xuất cảnh được vận hành theo một cơ chế hoàn toàn mới, lấy trục xương sống là hệ thống dữ liệu điện tử liên thông giữa cơ quan hải quan, cơ quan thuế, ngân hàng thương mại và doanh nghiệp bán hàng. Thông tư 84/2026/TT-BTC đồng thời thay thế hoàn toàn hai văn bản đã áp dụng suốt hơn một thập kỷ là Thông tư 72/2014/TT-BTC và Thông tư 92/2019/TT-BTC. Bài viết dưới đây của Luật Việt An sẽ phân tích chi tiết những nội dung cốt lõi của Thông tư, đồng thời đặt trong bối cảnh khung pháp lý chung cùng Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP.
Thông tư 84/2026/TT-BTC là gì? Căn cứ pháp lý và phạm vi điều chỉnh
Thông tin cơ bản về văn bản
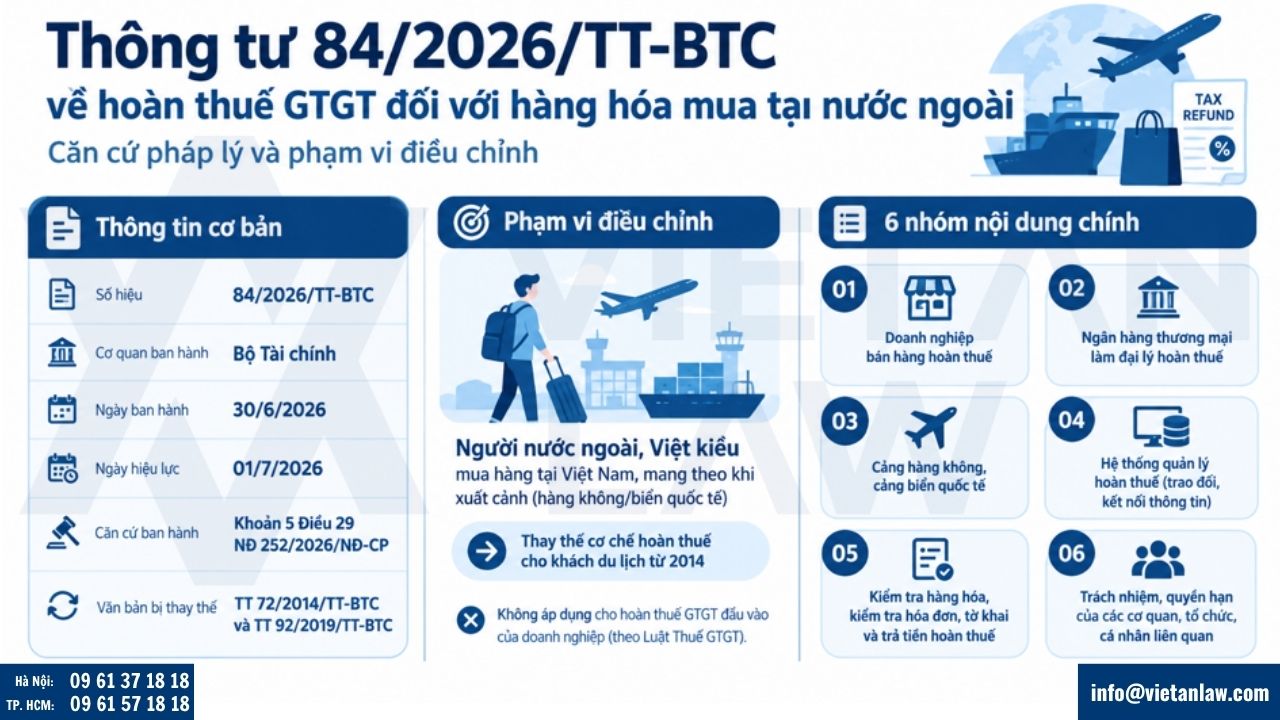
Thông tư 84/2026/TT-BTC quy định về hoàn thuế GTGT đối với hàng hóa mua tại nước ngoài được Bộ Tài chính ban hành ngày 30/6/2026 và chính thức có hiệu lực thi hành từ ngày 01/7/2026. Dưới đây là bảng tóm tắt các thông tin cơ bản của văn bản để bạn đọc tiện tra cứu:
| Thông tin | Nội dung |
| Số hiệu | 84/2026/TT-BTC |
| Cơ quan ban hành | Bộ Tài chính |
| Ngày ban hành | 30/6/2026 |
| Ngày hiệu lực | 01/7/2026 |
| Căn cứ ban hành | Khoản 5 Điều 29 Nghị định 252/2026/NĐ-CP |
| Văn bản bị thay thế | Thông tư 72/2014/TT-BTC và Thông tư 92/2019/TT-BTC |
Thông tư được ban hành nhằm chi tiết hóa nội dung tại khoản 5 Điều 29 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ – văn bản quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế.
Phạm vi điều chỉnh – làm rõ hiểu nhầm phổ biến
Nhiều người khi tra cứu dễ nhầm lẫn giữa hai khái niệm hoàn toàn khác nhau: hoàn thuế GTGT đối với hàng hóa mua tại nước ngoài (không tồn tại trong pháp luật thuế Việt Nam theo hướng này) và hoàn thuế GTGT cho người nước ngoài mua hàng tại Việt Nam. Thông tư 84/2026/TT-BTC chỉ điều chỉnh trường hợp thứ hai: người nước ngoài, người Việt Nam định cư ở nước ngoài mua hàng hóa tại Việt Nam và mang theo hàng hóa đó khi xuất cảnh qua đường hàng không hoặc đường biển quốc tế. Đây chính là quy định thay thế cho cơ chế hoàn thuế mua sắm dành cho khách du lịch đã tồn tại từ năm 2014. Cần phân biệt rõ với cơ chế hoàn thuế GTGT đầu vào của doanh nghiệp theo quy định chung của Luật Thuế GTGT – đó là một phạm trù pháp lý khác, không thuộc phạm vi điều chỉnh của Thông tư này.
Sáu nhóm nội dung Thông tư điều chỉnh
Thông tư 84/2026/TT-BTC bao trùm sáu nhóm nội dung chính:
- Tiêu chuẩn, hồ sơ, thủ tục lựa chọn, điều chỉnh, chấm dứt doanh nghiệp bán hàng hoàn thuế giá trị gia tăng;
- Tiêu chuẩn, thủ tục lựa chọn, chấm dứt ngân hàng thương mại làm đại lý hoàn thuế giá trị gia tăng;
- Lựa chọn, tạm dừng, chấm dứt áp dụng hoàn thuế giá trị gia tăng tại cảng hàng không quốc tế, cảng biển quốc tế;
- Quy định việc truy cập, trao đổi và kết nối thông tin trên Hệ thống quản lý hoàn thuế giá trị gia tăng cho người nước ngoài;
- Quy định địa điểm kiểm tra hàng hóa, kiểm tra hóa đơn kiêm tờ khai hoàn thuế và địa điểm trả tiền hoàn thuế giá trị gia tăng;
- Quy định trách nhiệm, quyền hạn của các cơ quan, tổ chức, cá nhân liên quan trong việc thực hiện hoàn thuế giá trị gia tăng.
Hệ thống quản lý hoàn thuế GTGT cho người nước ngoài – trục xương sống của Thông tư
Cơ quan xây dựng và vận hành Hệ thống
Theo Điều 3 Thông tư 84/2026/TT-BTC, Hệ thống quản lý hoàn thuế GTGT cho người nước ngoài do Cục Hải quan xây dựng, quản lý và vận hành. Hệ thống có chức năng tích hợp, lưu trữ và trao đổi thông tin giữa bốn nhóm chủ thể: cơ quan hải quan, cơ quan thuế, ngân hàng thương mại và doanh nghiệp bán hàng hoàn thuế.
Giá trị pháp lý của dữ liệu điện tử
Một điểm đáng chú ý là dữ liệu trên Hệ thống được coi là thông điệp dữ liệu có giá trị pháp lý theo quy định của pháp luật về giao dịch điện tử. Quy định này giúp giảm đáng kể khối lượng hồ sơ giấy, đồng thời rút ngắn thời gian đối chiếu thông tin tại các điểm kiểm tra cửa khẩu.
Liên thông với Hệ thống hóa đơn điện tử của cơ quan thuế
Hệ thống quản lý hoàn thuế GTGT còn được kết nối trực tiếp với Hệ thống hóa đơn điện tử của cơ quan thuế, phục vụ việc kiểm tra, đối chiếu hóa đơn kiêm tờ khai hoàn thuế theo thời gian thực. Danh mục dữ liệu dùng chung và các chỉ tiêu thông tin đầu vào của Hệ thống được quy định cụ thể tại Phụ lục II của Thông tư. Có thể hình dung luồng vận hành theo trình tự: doanh nghiệp bán hàng nhập liệu lên Hệ thống hoàn thuế của Hải quan, dữ liệu được đối chiếu với Hệ thống hóa đơn điện tử của cơ quan Thuế, sau đó ngân hàng thương mại làm đại lý tiếp nhận thông tin để thực hiện chi trả cho khách hàng trước khi xuất cảnh.
Quyền và nghĩa vụ của người nước ngoài khi làm thủ tục hoàn thuế GTGT khi xuất cảnh
Trách nhiệm của khách hàng theo Điều 4
Người nước ngoài, người Việt Nam định cư ở nước ngoài có trách nhiệm tự kiểm tra thông tin trên hóa đơn kiêm tờ khai hoàn thuế do cửa hàng lập, đồng thời xuất trình hộ chiếu, hàng hóa thực tế và hồ sơ liên quan theo quy định khi được yêu cầu.
Mốc thời gian bắt buộc: 30 phút trước giờ khởi hành
Đây là quy định thực tiễn nhất mà bất kỳ du khách nào cũng cần ghi nhớ: hành khách phải nộp hóa đơn kiêm tờ khai hoàn thuế và xuất trình hàng hóa cho cơ quan hải quan chậm nhất 30 phút trước khi tàu bay hoặc tàu biển khởi hành để được kiểm tra trước khi xuất cảnh. Quy định về mốc thời gian này nhằm đảm bảo tính chính xác của việc đối chiếu hàng hóa, đồng thời tránh tình trạng ùn tắc tại khu vực kiểm tra ở cửa khẩu – một vấn đề từng gây phàn nàn phổ biến dưới cơ chế cũ.
Checklist 5 bước cho khách nước ngoài khi thực hiện thủ tục hoàn thuế GTGT khi xuất cảnh
Để quy trình hoàn thuế GTGT cho người nước ngoài diễn ra thuận lợi, du khách nên tuân theo trình tự: (1) mua hàng tại cửa hàng đã được cơ quan thuế công nhận là doanh nghiệp bán hàng hoàn thuế; (2) yêu cầu nhận hóa đơn kiêm tờ khai hoàn thuế ngay tại quầy; (3) kiểm tra kỹ thông tin trên hóa đơn trước khi rời cửa hàng; (4) hoàn tất thủ tục kiểm tra hải quan tối thiểu 30 phút trước giờ khởi hành; (5) nhận tiền hoàn thuế tại điểm chi trả hoặc qua ngân hàng đại lý được chỉ định tại cảng hàng không, cảng biển quốc tế.
Điều kiện doanh nghiệp bán hàng hoàn thuế GTGT theo Thông tư 84/2026
Bốn tiêu chuẩn bắt buộc theo Điều 10
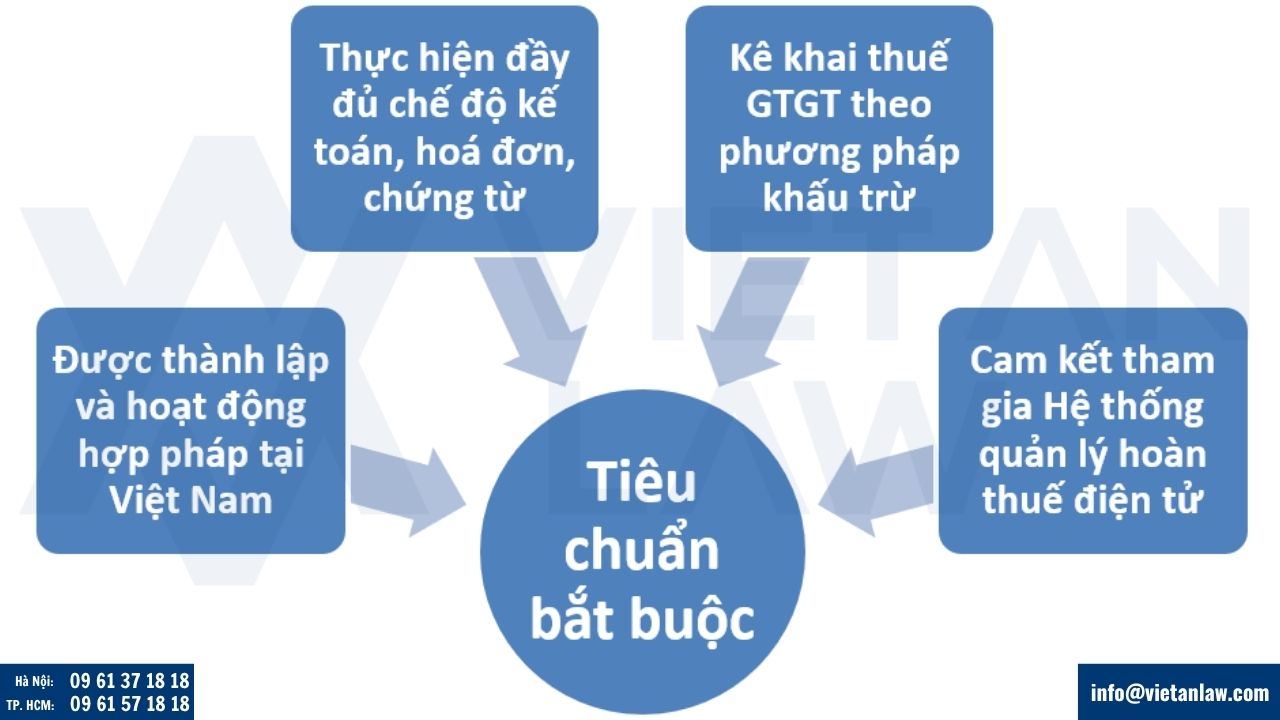
Muốn tham gia bán hàng hoàn thuế, doanh nghiệp phải đáp ứng đồng thời bốn điều kiện: được thành lập và hoạt động hợp pháp tại Việt Nam; thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định; kê khai thuế GTGT theo phương pháp khấu trừ; và cam kết tham gia Hệ thống quản lý hoàn thuế điện tử.
Thời hạn xử lý hồ sơ đăng ký
Sau khi nhận đủ hồ sơ hợp lệ, cơ quan thuế có trách nhiệm xem xét và công nhận doanh nghiệp bán hàng hoàn thuế trong thời hạn 07 ngày làm việc – một thời hạn khá ngắn so với nhiều thủ tục hành chính về thuế khác, thể hiện định hướng cải cách thủ tục của Bộ Tài chính.
Nghĩa vụ vận hành sau khi được công nhận theo Điều 5
Doanh nghiệp bán hàng hoàn thuế phải nhập đầy đủ thông tin hóa đơn kiêm tờ khai hoàn thuế lên Hệ thống, ký số, truyền dữ liệu cho cơ quan hải quan và in hóa đơn giao cho người nước ngoài. Ngoài ra, doanh nghiệp còn phải đăng ký sử dụng hóa đơn điện tử, báo cáo định kỳ hàng quý về hoạt động bán hàng hoàn thuế, và hỗ trợ người nước ngoài thực hiện thủ tục hoàn thuế khi cần thiết.
Xử lý khi Hệ thống gặp sự cố kỹ thuật
Trường hợp Hệ thống xảy ra sự cố, doanh nghiệp được phép lập hóa đơn giấy tạm thời, nhưng bắt buộc phải cập nhật lại toàn bộ dữ liệu lên Hệ thống ngay sau khi Hệ thống hoạt động bình thường trở lại. Doanh nghiệp nên chủ động xây dựng quy trình dự phòng nội bộ và phân công nhân sự chuyên trách việc đối chiếu, cập nhật dữ liệu để tránh rủi ro chậm trễ hoặc sai lệch thông tin.
Vai trò của ngân hàng thương mại làm đại lý hoàn thuế GTGT
Theo Điều 12, ngân hàng thương mại muốn làm đại lý hoàn thuế phải là ngân hàng được phép hoạt động ngoại hối và cung ứng dịch vụ ngoại hối theo quy định của pháp luật. Sau khi đáp ứng điều kiện và được Cục Hải quan chấp thuận, ngân hàng được cấp tài khoản truy cập Hệ thống để thực hiện bốn nhóm công việc: ứng trước tiền hoàn thuế cho khách hàng, kiểm tra hồ sơ, thực hiện thanh toán và lưu trữ hồ sơ hoàn thuế theo quy định. Cơ chế ứng trước tiền hoàn thuế giúp du khách có thể nhận tiền ngay tại khu vực làm thủ tục xuất cảnh mà không phải chờ đợi quy trình xử lý kéo dài, qua đó góp phần nâng cao trải nghiệm mua sắm – du lịch tại Việt Nam.
Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP – khung pháp lý bao trùm cần đọc song song
Mối quan hệ ba tầng văn bản
Để hiểu đầy đủ vị trí của Thông tư 84/2026/TT-BTC trong hệ thống pháp luật thuế hiện hành, cần đặt nó trong mối quan hệ ba tầng: Luật Quản lý thuế số 108/2025/QH15 là văn bản gốc; Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế quy định chi tiết một số điều và biện pháp tổ chức thi hành Luật; và ở tầng thấp nhất, hai thông tư hướng dẫn chuyên biệt song song có hiệu lực cùng ngày 01/7/2026 là Thông tư 84/2026/TT-BTC (chuyên về hoàn thuế GTGT cho người nước ngoài) và Thông tư 89/2026/TT-BTC (hướng dẫn tổng thể công tác quản lý thuế).
Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP có gì đáng chú ý
Thông tư 89/2026/TT-BTC được Bộ trưởng Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ 01/7/2026, quy định chi tiết một số điều, khoản, điểm được giao tại Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP. Thông tư bãi bỏ toàn bộ hoặc một phần nhiều văn bản trước đây, trong đó đáng chú ý có Thông tư 80/2021/TT-BTC, Thông tư 19/2021/TT-BTC, Thông tư 103/2014/TT-BTC và Thông tư 92/2015/TT-BTC.
Về nội dung, Điều 9 của Thông tư quy định cụ thể hơn về hồ sơ, chứng từ điện tử trong giao dịch thuế điện tử; Điều 99 thay thế một số biểu mẫu khai thuế áp dụng cho hộ kinh doanh và cá nhân kinh doanh bằng các mẫu mới ban hành kèm theo Phụ lục I của Thông tư. Một thay đổi được nhiều người quan tâm là việc bỏ kê khai thuế thu nhập cá nhân theo tháng đối với thu nhập từ tiền lương, tiền công, giúp giảm bớt gánh nặng thủ tục cho cả doanh nghiệp và người lao động.
Quy định chuyển tiếp – phần dễ nhầm lẫn nhất
Bảng dưới đây tóm tắt những điểm chuyển tiếp quan trọng mà doanh nghiệp cần lưu ý khi áp dụng đồng thời hai thông tư này:
| Nội dung | Trước 01/7/2026 | Từ 01/7/2026 |
| Hồ sơ khai thuế có kỳ tính thuế trước 01/7/2026 | Áp dụng mẫu biểu cũ | Tiếp tục dùng mẫu biểu áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực (Điều 100) |
| Quyết định, thông báo của cơ quan thuế đã ban hành trước ngày hiệu lực | Theo nội dung đã ban hành | Tiếp tục thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn hoặc hết hiệu lực |
| Hệ thống xử lý dữ liệu điện tử hải quan, kết nối hệ thống hoàn thuế chưa hoàn thành | Áp dụng theo Thông tư 92/2019/TT-BTC | Tiếp tục áp dụng một số quy định chuyển tiếp của Thông tư 92/2019/TT-BTC cho đến khi Hệ thống được đưa vào sử dụng đầy đủ |
Như vậy, doanh nghiệp và người nộp thuế không nên áp dụng ngay lập tức toàn bộ mẫu biểu, quy trình mới cho mọi kỳ tính thuế mà cần xác định chính xác kỳ tính thuế và thời điểm phát sinh nghĩa vụ để lựa chọn văn bản áp dụng phù hợp.
Doanh nghiệp cần làm gì ngay? Checklist 6 việc cần chuẩn bị
Trước thời điểm các quy định mới chính thức đi vào vận hành ổn định, doanh nghiệp bán lẻ và ngân hàng thương mại nên:
- Rà soát điều kiện theo Điều 10 Thông tư 84/2026/TT-BTC và chuẩn bị hồ sơ đăng ký nếu có nhu cầu tham gia bán hàng hoàn thuế;
- Kiểm tra hệ thống hóa đơn điện tử nội bộ đã sẵn sàng cho việc ký số và truyền dữ liệu lên Hệ thống quản lý hoàn thuế;
- Phân công đầu mối chuyên trách việc cập nhật dữ liệu và xử lý các tình huống sự cố hệ thống;
- Lên lịch báo cáo định kỳ hàng quý theo đúng yêu cầu của cơ quan thuế;
- Tổ chức đào tạo cho nhân viên bán hàng về nghĩa vụ tư vấn khách hàng, đặc biệt là mốc thời gian 30 phút trước giờ khởi hành;
- Rà soát lại các biểu mẫu khai thuế đang sử dụng theo Thông tư 89/2026/TT-BTC để áp dụng đúng cho các kỳ tính thuế phát sinh từ 01/7/2026.
Câu hỏi thường gặp
Thông tư 84/2026/TT-BTC quy định về hoàn thuế GTGT đối với hàng hóa mua tại nước ngoài hay mua tại Việt Nam?
Đây là điểm cần làm rõ ngay từ đầu: Thông tư 84/2026/TT-BTC quy định về hoàn thuế GTGT đối với hàng hóa của người nước ngoài, người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh, chứ không điều chỉnh việc mua hàng ở nước ngoài.
Thông tư 84/2026/TT-BTC có hiệu lực từ ngày nào và thay thế văn bản nào?
Thông tư có hiệu lực từ ngày 01/7/2026, thay thế hoàn toàn Thông tư 72/2014/TT-BTC và Thông tư 92/2019/TT-BTC.
Người Việt Nam định cư ở nước ngoài có thuộc đối tượng được hoàn thuế GTGT theo Thông tư 84/2026/TT-BTC không?
Có. Đối tượng áp dụng của Thông tư bao gồm cả người nước ngoài và người Việt Nam định cư ở nước ngoài mua hàng tại Việt Nam mang theo khi xuất cảnh.
Khách nước ngoài phải hoàn tất thủ tục hải quan trước bao lâu so với giờ khởi hành?
Chậm nhất 30 phút trước khi tàu bay hoặc tàu biển khởi hành, khách phải nộp hóa đơn kiêm tờ khai hoàn thuế và xuất trình hàng hóa để cơ quan hải quan kiểm tra.
Kỳ khai thuế phát sinh trước ngày 01/7/2026 áp dụng mẫu biểu theo Thông tư 89/2026/TT-BTC hay mẫu cũ?
Theo quy định chuyển tiếp tại Điều 100 Thông tư 89/2026/TT-BTC, hồ sơ khai thuế có kỳ tính thuế trước ngày 01/7/2026 tiếp tục áp dụng mẫu biểu trước thời điểm Thông tư có hiệu lực.
Thông tư 84/2026/TT-BTC quy định về hoàn thuế GTGT đối với hàng hóa mua tại nước ngoài đánh dấu bước chuyển đổi quan trọng theo hướng số hóa toàn diện và phân cấp trách nhiệm rõ ràng giữa các chủ thể tham gia quy trình hoàn thuế. Nếu Quý khách hàng có bất kỳ vướng mắc nào liên quan đến Thông tư 84/2026/TT-BTC và Thông tư 89/2026/TT-BTC, xin vui lòng liên hệ Luật Việt An để được hỗ trợ tốt nhất!