

Thông tư 87/2026/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP được Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ ngày 01/7/2026 và thay thế Thông tư 111/2013/TT-BTC đã áp dụng suốt hơn một thập kỷ. Đây là mảnh ghép cuối cùng hoàn thiện hành lang pháp lý về thuế thu nhập cá nhân 2026, bên cạnh Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP. Bài viết dưới đây của Luật Việt An sẽ phân tích những điểm mới, so sánh trực tiếp với quy định cũ và chỉ ra những việc doanh nghiệp, kế toán, người nộp thuế cần xử lý ngay.
Tổng quan về Thông tư 87/2026/TT-BTC
Căn cứ pháp lý và phạm vi điều chỉnh
Thông tư 87/2026/TT-BTC quy định chi tiết một số nội dung được giao tại Luật Thuế thu nhập cá nhân số 109/2025/QH15 (được sửa đổi, bổ sung bởi Luật số 09/2026/QH16) và Nghị định số 253/2026/NĐ-CP của Chính phủ. Việc ban hành Thông tư cùng ngày với Nghị định thể hiện chủ trương đồng bộ hóa toàn bộ hệ thống văn bản thuế thu nhập cá nhân từ mốc 01/7/2026.
Thông tư tập trung vào bốn nhóm nội dung: mức thu nhập xác định người phụ thuộc; hồ sơ xác định người phụ thuộc; thuế đối với chuyển nhượng chứng khoán phái sinh; trách nhiệm của cơ quan thuế và người nộp thuế về thông tin người phụ thuộc.
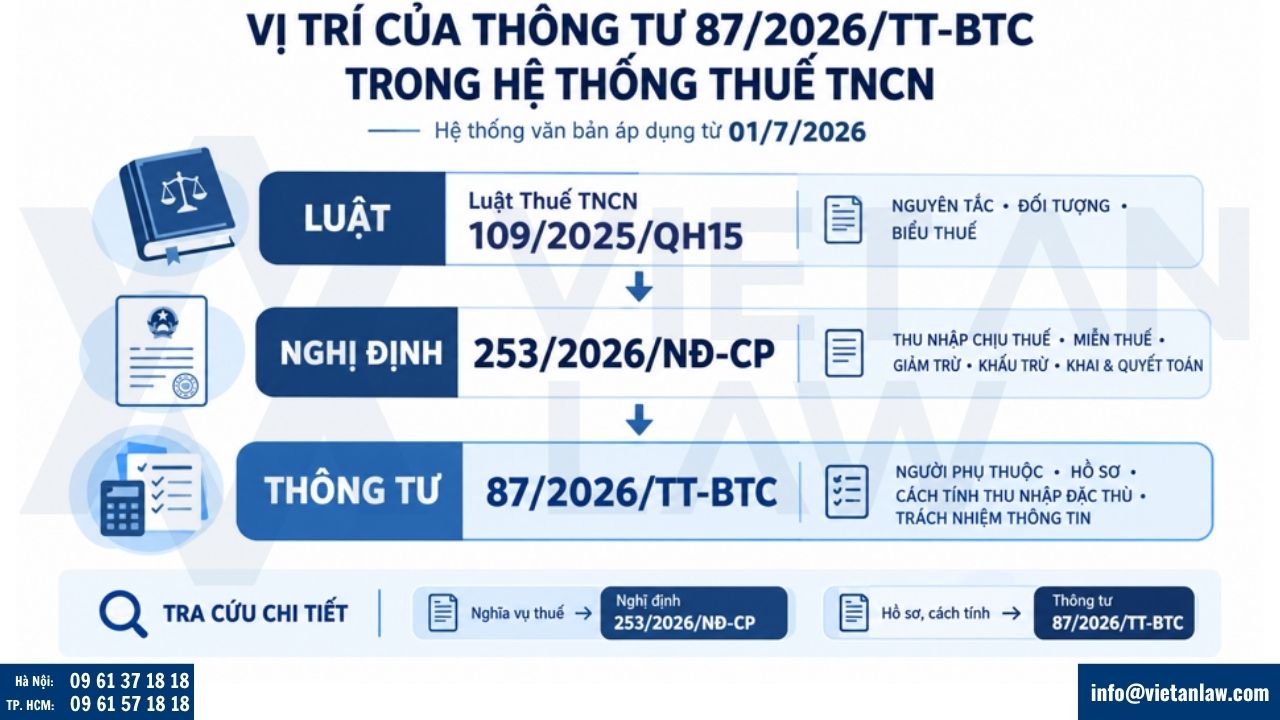
Vị trí của Thông tư trong hệ thống văn bản thuế
| Tầng văn bản | Văn bản | Vai trò |
| Luật | Luật Thuế TNCN số 109/2025/QH15 | Nguyên tắc, đối tượng, biểu thuế |
| Nghị định | Nghị định 253/2026/NĐ-CP | Cá nhân cư trú, thu nhập chịu thuế và miễn thuế, căn cứ tính thuế, giảm trừ gia cảnh, khấu trừ, khai – quyết toán – hoàn thuế |
| Thông tư | Thông tư 87/2026/TT-BTC | Ngưỡng thu nhập người phụ thuộc, hồ sơ giấy tờ, cách tính với thu nhập đặc thù |
Muốn xác định có phải nộp thuế hay không, tra cứu Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân. Muốn biết nộp hồ sơ gì, tính ra sao trong từng trường hợp, tra cứu Thông tư 87/2026/TT-BTC.
Thông tư 87/2026/TT-BTC thay thế Thông tư 111/2013/TT-BTC từ khi nào?
Theo Điều 6 Thông tư, văn bản có hiệu lực thi hành từ ngày 01/7/2026. Riêng các quy định liên quan đến thu nhập từ kinh doanh và thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026. Đồng thời, Thông tư 87/2026/TT-BTC thay thế Thông tư 111/2013/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân năm 2007 và Nghị định 65/2013/NĐ-CP.
Đây là điểm kế toán cần đặc biệt lưu tâm. Dù Thông tư chỉ có hiệu lực từ 01/7/2026, các quy định về tiền lương, tiền công vẫn bao trùm toàn bộ kỳ tính thuế 2026, gồm cả giai đoạn từ 01/01/2026. Phần chênh lệch vì vậy được xử lý tại thời điểm quyết toán, không phải bằng cách khai lại từng tháng đã qua. Cùng với Thông tư 111, các văn bản sửa đổi nó – tiêu biểu là Thông tư 79/2022/TT-BTC – cũng chấm dứt vai trò điều chỉnh.
Điểm mới Thông tư 87/2026/TT-BTC so với Thông tư 111/2013/TT-BTC
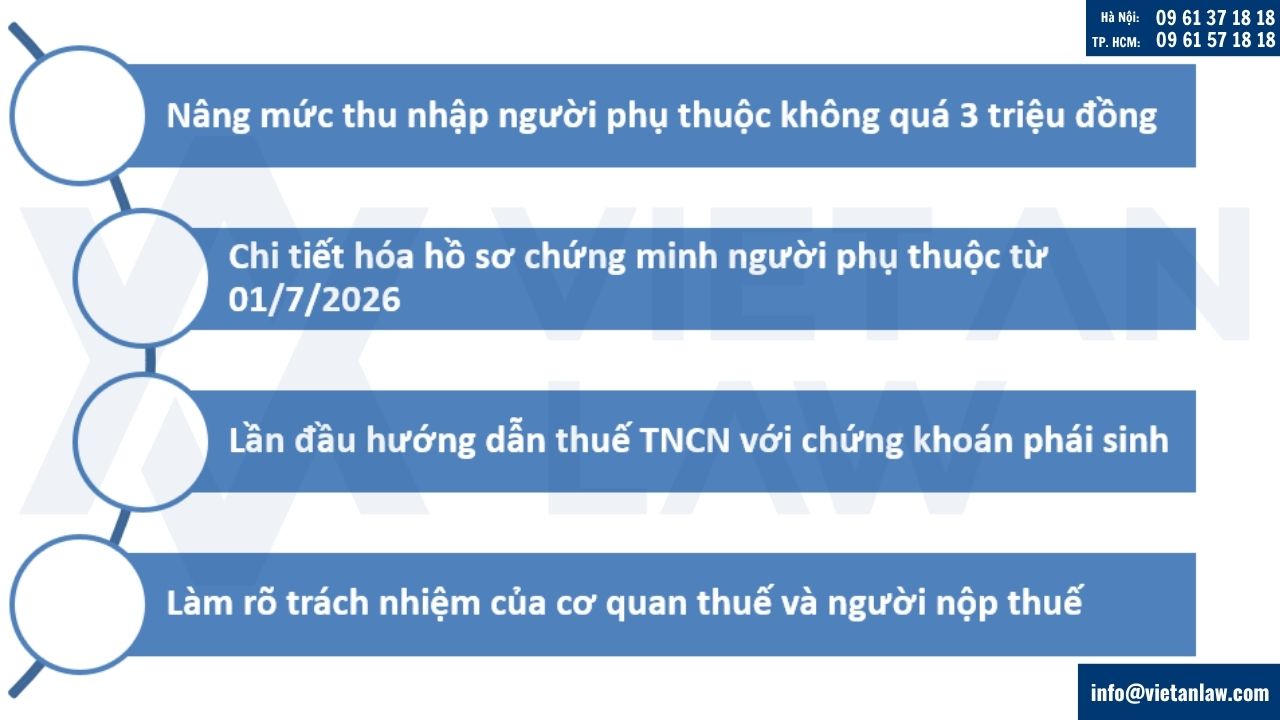
Nâng mức thu nhập người phụ thuộc không quá 3 triệu đồng
Khoản 1 Điều 3 Thông tư 87/2026/TT-BTC quy định: mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập của người phụ thuộc không được vượt quá 03 triệu đồng. Trước đây, điểm đ khoản 1 Điều 9 Thông tư 111/2013/TT-BTC ấn định ngưỡng này chỉ 1.000.000 đồng/tháng – con số đã lạc hậu so với mặt bằng lương hưu và trợ cấp hiện nay.
Ngưỡng mới áp dụng cho trường hợp đăng ký giảm trừ đối với vợ hoặc chồng, cha mẹ, con trên 18 tuổi, người thân khác không nơi nương tựa hoặc người không có khả năng lao động.
Ví dụ: Mẹ của anh B hưởng lương hưu 2,5 triệu đồng/tháng. Theo quy định cũ, mức này vượt ngưỡng 1 triệu nên anh B không được đăng ký mẹ là người phụ thuộc. Từ kỳ tính thuế 2026, với mức thu nhập người phụ thuộc không quá 3 triệu đồng, mẹ anh B đủ điều kiện và anh B được hưởng thêm một suất giảm trừ gia cảnh.
Thay đổi này mở rộng đáng kể nhóm người phụ thuộc đủ điều kiện, đồng nghĩa doanh nghiệp sẽ tiếp nhận lượng hồ sơ đăng ký mới không nhỏ trong nửa cuối năm 2026.
Chi tiết hóa hồ sơ chứng minh người phụ thuộc từ 01/7/2026
Điều 4 Thông tư quy định cụ thể hồ sơ theo từng nhóm đối tượng, thay cho cách diễn đạt phân tán trước đây. Riêng với con là người phụ thuộc, Thông tư phân định rõ các trường hợp: con đẻ, con nuôi, con riêng của vợ hoặc chồng, con là người khuyết tật hoặc mất năng lực hành vi dân sự, và con đang theo học tại cơ sở giáo dục.
| Trường hợp | Hồ sơ theo Thông tư 87/2026/TT-BTC |
| Con đẻ | Bản chụp Giấy khai sinh và bản chụp Căn cước (nếu đã được cấp) |
| Con từ đủ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động | Bản chụp Giấy khai sinh, bản chụp Chứng minh nhân dân hoặc Căn cước công dân (nếu có) và bản chụp Giấy xác nhận khuyết tật theo pháp luật về người khuyết tật |
Điểm tiến bộ nằm ở việc cập nhật đúng tên gọi giấy tờ tùy thân theo pháp luật về căn cước, đồng thời gắn điều kiện “nếu đã được cấp” để tránh vướng mắc với trẻ chưa đến tuổi cấp thẻ. Trên cơ sở đó, người nộp thuế và đơn vị chi trả thu nhập cần chuẩn hóa việc thu thập, lưu trữ và đối chiếu hồ sơ, bảo đảm đầy đủ và hợp lệ khi cơ quan thuế kiểm tra.
Lần đầu hướng dẫn thuế TNCN với chứng khoán phái sinh
Điều 5 bổ sung một nội dung hoàn toàn mới: thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng chứng khoán phái sinh bằng giá chuyển nhượng nhân (x) thuế suất 0,1% theo từng lần chuyển nhượng. Với hợp đồng tương lai, giá chuyển nhượng là giá chuyển nhượng hợp đồng tương lai từng lần.
Về thời điểm tính thuế, khoản 3 Điều 5 xác định đó là thời điểm khớp lệnh mua, bán hợp đồng tương lai của nhà đầu tư trên hệ thống giao dịch của Sở Giao dịch chứng khoán, hoặc thời điểm hợp đồng tương lai đáo hạn.
Thông tư 111/2013/TT-BTC chỉ hướng dẫn thuế đối với chuyển nhượng chứng khoán nói chung, chưa có quy định riêng về chứng khoán phái sinh, cũng chưa hướng dẫn cách xác định giá chuyển nhượng, thuế suất và thời điểm tính thuế đối với hợp đồng tương lai. Khoảng trống này từng tiềm ẩn rủi ro tranh chấp khi quyết toán.
Làm rõ trách nhiệm của cơ quan thuế và người nộp thuế
Thông tư bổ sung quy định về trách nhiệm của cơ quan thuế và người nộp thuế đối với thông tin người phụ thuộc. Khi dữ liệu dân cư và dữ liệu thuế liên thông, tình trạng một người phụ thuộc bị đăng ký trùng sẽ được phát hiện tự động, nên trách nhiệm giải trình và điều chỉnh cần minh bạch ngay từ đầu.
Bảng tổng hợp so sánh
| Tiêu chí | Thông tư 111/2013/TT-BTC | Thông tư 87/2026/TT-BTC |
| Ngưỡng thu nhập người phụ thuộc | Không quá 1.000.000 đồng/tháng | Không quá 3.000.000 đồng/tháng |
| Hồ sơ chứng minh người phụ thuộc | Phân tán, viện dẫn giấy tờ theo quy định cũ | Chi tiết theo từng nhóm, cập nhật Căn cước |
| Chứng khoán phái sinh | Chưa có quy định riêng | Thuế suất 0,1% từng lần, rõ thời điểm tính thuế |
| Trách nhiệm về thông tin người phụ thuộc | Chưa tách bạch | Quy định rõ trách nhiệm hai chiều |
| Văn bản gốc được hướng dẫn | Luật Thuế TNCN 2007, Nghị định 65/2013/NĐ-CP | Luật Thuế TNCN 109/2025/QH15, Nghị định 253/2026/NĐ-CP |
Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế
Thông tư 89/2026/TT-BTC là văn bản gì?
Cùng ngày 30/6/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP, có hiệu lực từ 01/7/2026. Văn bản điều chỉnh các nội dung về khai thuế, nộp thuế, miễn giảm thuế, xử lý vi phạm và ban hành hệ thống biểu mẫu phục vụ thủ tục hành chính thuế.
Phân định vai trò giữa hai Thông tư
Hai văn bản không chồng lấn mà bổ trợ theo nguyên tắc: tính đúng theo Thông tư 87, kê khai đúng theo Thông tư 89.
| Nhóm nghiệp vụ | Văn bản áp dụng |
| Thu nhập chịu thuế, giảm trừ gia cảnh, người phụ thuộc | Thông tư 87/2026/TT-BTC |
| Tính thuế với chứng khoán phái sinh | Thông tư 87/2026/TT-BTC |
| Đăng ký, khai, nộp, hoàn thuế | Thông tư 89/2026/TT-BTC |
| Biểu mẫu tờ khai, thông báo thuế | Thông tư 89/2026/TT-BTC |
| Giao dịch điện tử trong quản lý thuế | Thông tư 89/2026/TT-BTC |
Sai sót phổ biến trong giai đoạn chuyển đổi là tính đúng số thuế nhưng nộp sai biểu mẫu, hoặc ngược lại – cả hai đều dẫn tới rủi ro bị xử phạt vi phạm hành chính về thuế.
Thay đổi tại Thông tư 89 tác động tới thuế thu nhập cá nhân
Thứ nhất, từ ngày 01/7/2026, bỏ kê khai thuế thu nhập cá nhân theo tháng đối với thu nhập từ tiền lương, tiền công.
Thứ hai, theo Điều 99 Thông tư 89/2026/TT-BTC, một số biểu mẫu khai thuế với hộ kinh doanh và cá nhân kinh doanh được thay bằng mẫu mới; các mẫu theo Thông tư 50/2026/TT-BTC và Thông tư 18/2026/TT-BTC hết hiệu lực, thay bằng biểu mẫu tại Phụ lục I.
Thứ ba, Thông tư bãi bỏ toàn bộ hoặc một phần nhiều văn bản trước đây, trong đó có Thông tư 80/2021/TT-BTC, Thông tư 19/2021/TT-BTC, Thông tư 103/2014/TT-BTC và Thông tư 92/2015/TT-BTC. Thứ tư, bổ sung quy định về giao dịch điện tử trong quản lý thuế.
Hiệu lực thi hành và quy định chuyển tiếp
Mốc hiệu lực chung của cả hai Thông tư là ngày 01/7/2026. Riêng thu nhập từ tiền lương, tiền công và thu nhập từ kinh doanh của cá nhân cư trú áp dụng cho toàn bộ kỳ tính thuế năm 2026.
Với các trường hợp đã kê khai, nộp thuế tiền lương – tiền công cho kỳ tính thuế 2026 trong giai đoạn từ 01/01/2026 đến trước ngày văn bản có hiệu lực, người nộp thuế không phải nộp lại hồ sơ khai thuế tháng, quý mà điều chỉnh vào hồ sơ quyết toán.
Một lưu ý kỹ thuật thường bị bỏ sót: quy định chuyển tiếp về thủ tục nằm tại Thông tư 89/2026/TT-BTC, còn quy định chuyển tiếp về chính sách nằm tại Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC. Tra cứu nhầm văn bản là nguyên nhân phổ biến dẫn đến áp dụng sai trong giai đoạn giao thời.
Doanh nghiệp và người nộp thuế cần làm gì ngay?
- Rà soát hồ sơ người phụ thuộc đang lưu trữ, đối chiếu danh mục giấy tờ tại Điều 4 và bổ sung phần còn thiếu.
- Lọc lại nhóm người phụ thuộc có thu nhập trong khoảng 1 – 3 triệu đồng/tháng để thông báo cho người lao động đăng ký bổ sung.
- Cập nhật cấu hình phần mềm tính lương và phần mềm kế toán theo ngưỡng mới.
- Chuẩn hóa chính sách phúc lợi: rà soát tiền ăn giữa ca, tiền nhà trả thay, bảo hiểm nhân thọ và hưu trí bổ sung để xác định phần tính vào thu nhập chịu thuế theo hướng dẫn tại Nghị định 253/2026/NĐ-CP.
- Thay thế bộ biểu mẫu khai thuế bằng biểu mẫu tại Phụ lục I Thông tư 89/2026/TT-BTC.
- Nhà đầu tư phái sinh đối chiếu số thuế công ty chứng khoán đã khấu trừ theo mức 0,1% từng lần chuyển nhượng.
- Thiết lập quy trình lưu trữ hồ sơ, sẵn sàng cho thanh tra, kiểm tra thuế.
Dịch vụ tư vấn thuế thu nhập cá nhân tại Luật Việt An
Thông tư 87/2026/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP tạo ra khối lượng công việc rà soát không nhỏ ngay trong kỳ quyết toán 2026. Luật Việt An cung cấp các dịch vụ:
- Rà soát, chuẩn hóa hồ sơ người phụ thuộc và hồ sơ giảm trừ gia cảnh;
- Tư vấn quyết toán thuế thu nhập cá nhân kỳ tính thuế 2026 trong giai đoạn chuyển tiếp;
- Tư vấn nghĩa vụ thuế cho cá nhân không cư trú và người nước ngoài làm việc tại Việt Nam;
- Hỗ trợ giải trình, làm việc với cơ quan thuế khi thanh tra, kiểm tra.
Câu hỏi thường gặp
Thông tư 87/2026/TT-BTC có hiệu lực từ ngày nào?
Từ ngày 01/7/2026. Các quy định về thu nhập từ kinh doanh và tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026. Thông tư này thay thế Thông tư 111/2013/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân năm 2007 và Nghị định 65/2013/NĐ-CP.
Thời điểm tính thuế với hợp đồng tương lai xác định thế nào?
Là thời điểm khớp lệnh mua, bán hợp đồng tương lai trên hệ thống giao dịch của Sở Giao dịch chứng khoán hoặc thời điểm hợp đồng đáo hạn.
Thông tư 87 và Thông tư 89/2026/TT-BTC khác nhau ở điểm nào?
Thông tư 87 hướng dẫn chính sách thuế thu nhập cá nhân; Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, điều chỉnh thủ tục đăng ký, khai, nộp, hoàn thuế và biểu mẫu.
Đã khai thuế theo quy định cũ cho các tháng đầu năm 2026 có phải khai lại không?
Không. Người nộp thuế điều chỉnh vào hồ sơ quyết toán của kỳ tính thuế 2026 thay vì nộp lại hồ sơ khai thuế tháng, quý.
Thông tư mới có thay đổi ngưỡng thu nhập bắt đầu phát sinh thuế không?
Không. Ngưỡng này do biểu thuế và mức giảm trừ gia cảnh tại Luật Thuế thu nhập cá nhân và Nghị định 253/2026/NĐ-CP quyết định.
Quý khách hàng có nhu cầu tư vấn chi tiết về hướng dẫn Luật Thuế thu nhập cá nhân, vui lòng liên hệ Luật Việt An để được hỗ trợ nhanh chóng và chính xác nhất.