

Công ty không phát sinh doanh thu có phải nộp thuế? Theo quy định pháp luật thuế Việt Nam năm 2026, doanh nghiệp chưa có doanh thu không đồng nghĩa với việc được miễn toàn bộ nghĩa vụ thuế. Tùy tình hình hoạt động, doanh nghiệp có thể chưa phát sinh số thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) phải nộp nhưng vẫn phải thực hiện nghĩa vụ kê khai thuế, lập báo cáo tài chính và quyết toán thuế theo quy định. Đặc biệt, từ ngày 01/01/2026, lệ phí môn bài đã được bãi bỏ và doanh nghiệp nhỏ và vừa đáp ứng điều kiện có thể được miễn thuế TNDN trong 3 năm đầu. Luật Việt An hướng dẫn các nghĩa vụ thuế quan trọng, thời hạn kê khai và những rủi ro pháp lý cần tránh đối với doanh nghiệp mới thành lập chưa có doanh thu.
Công ty không phát sinh doanh thu có phải nộp thuế không?
Công ty không phát sinh doanh thu vẫn có thể phải thực hiện nghĩa vụ thuế theo quy định pháp luật. Tuy nhiên, doanh nghiệp cần phân biệt rõ hai vấn đề: nghĩa vụ nộp tiền thuế và nghĩa vụ kê khai thuế.
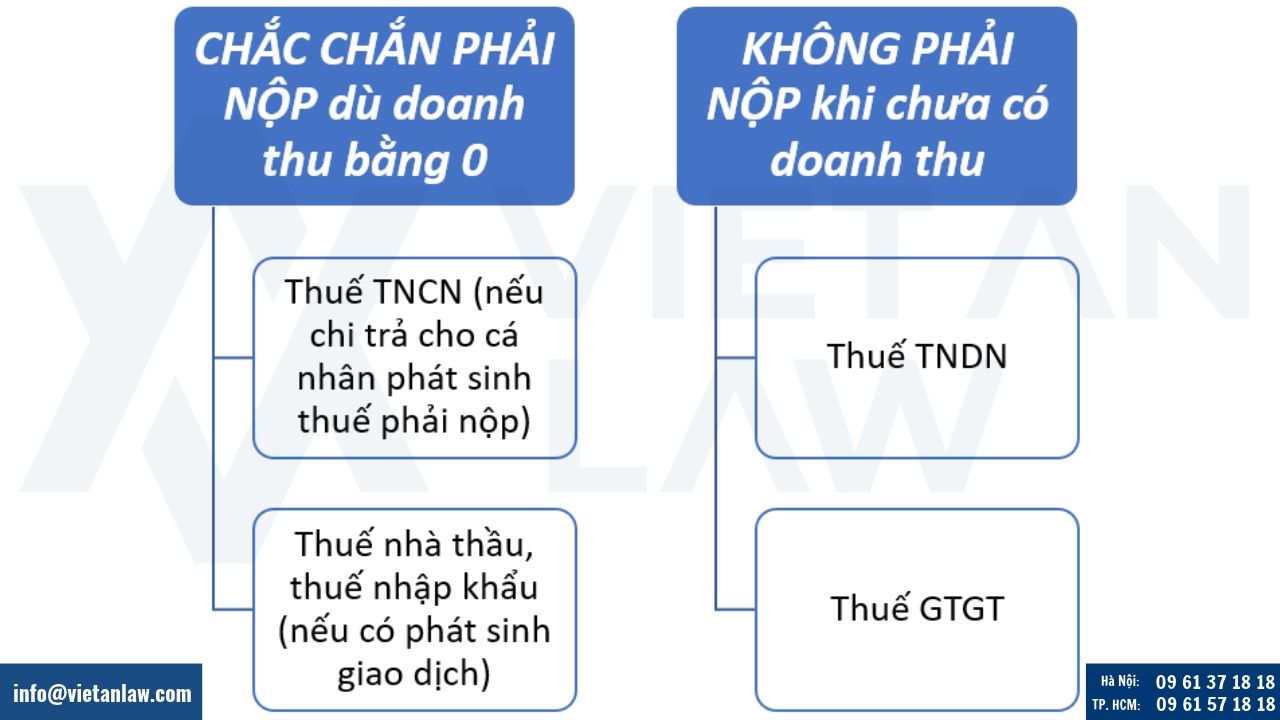
- Về nghĩa vụ nộp thuế: Nếu doanh nghiệp chưa phát sinh hoạt động bán hàng, cung cấp dịch vụ hoặc thu nhập tính thuế thì thông thường chưa phát sinh thuế GTGT đầu ra và thuế TNDN phải nộp từ hoạt động kinh doanh. Tuy nhiên, các khoản thuế khác vẫn có thể phát sinh tùy giao dịch thực tế.
- Về nghĩa vụ kê khai thuế: Doanh nghiệp đang hoạt động vẫn phải thực hiện các nghĩa vụ kê khai, quyết toán thuế và lập báo cáo tài chính theo quy định, trừ trường hợp thuộc diện không phải nộp hồ sơ khai thuế.
- Về nghĩa vụ kế toán: Doanh nghiệp cần tổ chức công tác kế toán, ghi nhận vốn góp, tài sản, công nợ và các chi phí phát sinh ngay từ giai đoạn đầu hoạt động.
Đối với doanh nghiệp mới thành lập công ty, việc chưa có khách hàng hoặc chưa xuất hóa đơn không tự động làm chấm dứt các nghĩa vụ pháp lý và thuế.
Các quy định áp dụng từ ngày 01/07/2026 cần được xem xét theo Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC và các văn bản pháp luật thuế có liên quan.
Các loại thuế doanh nghiệp phải nộp khi chưa có doanh thu
Thuế giá trị gia tăng (GTGT) khi doanh nghiệp chưa có doanh thu
Thuế GTGT là loại thuế gián thu áp dụng đối với hàng hóa, dịch vụ thuộc đối tượng chịu thuế theo quy định.
Trường hợp doanh nghiệp chưa phát sinh hoạt động bán hàng, cung cấp dịch vụ chịu thuế GTGT thì thông thường chưa phát sinh thuế GTGT đầu ra tương ứng.
Tuy nhiên, doanh nghiệp cần lưu ý:
- Không phát sinh doanh thu không đồng nghĩa với việc được miễn nghĩa vụ kê khai thuế GTGT trong mọi trường hợp.
- Nếu có hóa đơn mua hàng hóa, dịch vụ phục vụ hoạt động kinh doanh, doanh nghiệp cần ghi nhận và kê khai theo đúng phương pháp tính thuế đang áp dụng.
- Thuế GTGT đầu vào chỉ được khấu trừ hoặc chuyển sang kỳ sau khi đáp ứng đầy đủ điều kiện khấu trừ theo quy định.
- Các giao dịch nhập khẩu hàng hóa hoặc giao dịch đặc thù vẫn có thể làm phát sinh nghĩa vụ thuế GTGT dù doanh nghiệp chưa có doanh thu bán hàng.
Ví dụ: Công ty được thành lập vào tháng 8/2026, chưa ký được hợp đồng với khách hàng nhưng đã mua máy tính và thuê văn phòng. Doanh nghiệp chưa phát sinh doanh thu bán hàng nhưng vẫn phải ghi nhận các khoản chi phí, hóa đơn đầu vào và thực hiện nghĩa vụ kê khai theo quy định.
Thuế thu nhập doanh nghiệp (TNDN) khi chưa phát sinh doanh thu
Thuế TNDN được xác định trên cơ sở thu nhập tính thuế theo quy định của pháp luật, không đơn thuần dựa trên tổng doanh thu.
Trường hợp doanh nghiệp chưa có doanh thu và không phát sinh thu nhập chịu thuế khác, thông thường sẽ không phát sinh số thuế TNDN phải nộp trong kỳ.
Nếu doanh nghiệp có chi phí được trừ lớn hơn doanh thu và phát sinh khoản lỗ tính thuế, việc xác định và chuyển lỗ phải tuân thủ các điều kiện, thời hạn theo pháp luật thuế TNDN.
Cần lưu ý rằng doanh nghiệp chưa có doanh thu từ hoạt động kinh doanh chính vẫn có thể phát sinh thu nhập khác, chẳng hạn thu nhập tài chính hoặc thu nhập từ chuyển nhượng tài sản. Khi đó, nghĩa vụ thuế TNDN phải được xác định theo bản chất từng khoản thu nhập.
Chính sách miễn thuế TNDN 3 năm đối với doanh nghiệp nhỏ và vừa
Theo khoản 4 Điều 10 Nghị quyết 198/2025/QH15 và khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, đáp ứng điều kiện pháp luật, được miễn thuế TNDN trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu theo quy định.
Doanh nghiệp cần lưu ý:
- Phải đáp ứng tiêu chí xác định doanh nghiệp nhỏ và vừa.
- Phải đáp ứng điều kiện hưởng ưu đãi và không thuộc các trường hợp bị loại trừ.
- Không phải mọi doanh nghiệp mới thành lập đều đương nhiên được miễn thuế TNDN.
- Chính sách miễn thuế không đồng nghĩa với việc miễn nghĩa vụ kế toán, kê khai và quyết toán thuế.
Doanh nghiệp cần rà soát tình trạng pháp lý, cơ cấu sở hữu và điều kiện hưởng ưu đãi trước khi áp dụng.
Thuế thu nhập cá nhân (TNCN) khi doanh nghiệp trả lương
Một doanh nghiệp chưa phát sinh doanh thu vẫn có thể tuyển dụng nhân viên, trả lương cho người quản lý hoặc thuê cá nhân thực hiện công việc.
Trường hợp doanh nghiệp chi trả thu nhập thuộc diện phải khấu trừ thuế TNCN, doanh nghiệp có trách nhiệm khấu trừ, kê khai và nộp thuế theo quy định.
Cụ thể:
- Không phát sinh trả thu nhập: Doanh nghiệp thông thường không phát sinh nghĩa vụ khai thuế TNCN đối với tiền lương, tiền công trong kỳ.
- Có chi trả thu nhập nhưng không phát sinh số thuế phải khấu trừ: Doanh nghiệp cần xác định nghĩa vụ khai thuế theo quy định áp dụng đối với kỳ khai thuế tương ứng.
- Có phát sinh số thuế phải khấu trừ: Doanh nghiệp thực hiện khấu trừ, kê khai và nộp thuế theo quy định.
Đối với quyết toán thuế TNCN cuối năm, doanh nghiệp cần xác định nghĩa vụ quyết toán căn cứ vào tình hình chi trả thu nhập, người lao động và các trường hợp được pháp luật miễn thực hiện.
Thuế nhà thầu và thuế nhập khẩu nếu phát sinh giao dịch
Việc không có doanh thu không loại trừ khả năng doanh nghiệp phát sinh nghĩa vụ thuế từ các giao dịch với đối tác nước ngoài.
Đối với thuế nhà thầu: Trường hợp doanh nghiệp mua dịch vụ của nhà cung cấp nước ngoài, chẳng hạn dịch vụ quảng cáo, phần mềm hoặc tư vấn, cần xác định cơ chế thuế áp dụng và trách nhiệm khấu trừ, kê khai, nộp thay nếu thuộc diện phải thực hiện. Không phải mọi khoản thanh toán cho Google, Meta hoặc nhà cung cấp nước ngoài đều mặc nhiên phát sinh nghĩa vụ nộp thay thuế nhà thầu.
Đối với thuế nhập khẩu: Nếu doanh nghiệp nhập khẩu máy móc, thiết bị, nguyên vật liệu hoặc tài sản phục vụ hoạt động, nghĩa vụ thuế nhập khẩu và thuế GTGT hàng nhập khẩu được xác định theo từng loại hàng hóa, chế độ thuế và chính sách miễn, giảm áp dụng.
Do đó, doanh nghiệp cần rà soát cả giao dịch đầu vào thay vì chỉ căn cứ vào doanh thu bán hàng.
Lệ phí môn bài được bãi bỏ từ năm 2026
Một trong những thay đổi quan trọng đối với doanh nghiệp là chính sách chấm dứt thu, nộp lệ phí môn bài.
Theo khoản 7 Điều 10 Nghị quyết 198/2025/QH15, từ ngày 01/01/2026, việc thu và nộp lệ phí môn bài chính thức chấm dứt.
Theo đó:
- Doanh nghiệp không phải nộp tiền lệ phí môn bài cho năm 2026 và các năm tiếp theo.
- Doanh nghiệp thành lập từ năm 2026 không phải thực hiện nghĩa vụ khai lệ phí môn bài cho năm 2026 theo cơ chế đã được bãi bỏ.
- Các nghĩa vụ còn tồn đọng từ những năm trước, nếu có, cần được xử lý theo quy định pháp luật và quy định chuyển tiếp.
Đây là thay đổi giúp giảm chi phí tuân thủ cho doanh nghiệp, đặc biệt đối với công ty mới thành lập chưa phát sinh doanh thu.
Quy định kê khai thuế đối với công ty không phát sinh doanh thu
Kê khai thuế GTGT hằng tháng hoặc quý
Doanh nghiệp đang thuộc diện khai thuế GTGT phải thực hiện kê khai theo kỳ tính thuế được xác định theo quy định pháp luật.
Nếu trong kỳ không phát sinh hoạt động mua bán, doanh nghiệp kê khai theo biểu mẫu áp dụng và phản ánh đúng tình trạng không phát sinh hoạt động trong kỳ.
Kỳ khai thuế GTGT có thể theo tháng hoặc theo quý tùy điều kiện áp dụng đối với từng doanh nghiệp.
Về thời hạn cơ bản:
- Đối với khai thuế theo tháng: Chậm nhất là ngày 20 của tháng tiếp theo.
- Đối với khai thuế theo quý: Chậm nhất là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo.
Việc xác định kỳ kê khai, biểu mẫu và các trường hợp không phải nộp hồ sơ cần đối chiếu Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP và Thông tư 89/2026/TT-BTC.
Doanh nghiệp không nên mặc nhiên cho rằng mọi công ty mới thành lập đều phải kê khai theo quý hoặc mọi trường hợp không có doanh thu đều phải nộp tờ khai GTGT bằng 0.
Quyết toán thuế TNDN cuối năm
Đối với thuế TNDN, doanh nghiệp không phải nộp tờ khai thuế TNDN tạm tính hằng quý theo cơ chế thông thường. Tuy nhiên, nghĩa vụ tạm nộp tiền thuế TNDN, nếu phát sinh, vẫn phải được xem xét theo quy định.
Khi kết thúc năm tài chính, doanh nghiệp thuộc diện phải quyết toán thuế TNDN cần lập và nộp hồ sơ quyết toán theo quy định, kể cả khi không phát sinh doanh thu hoặc không phát sinh số thuế phải nộp.
Hồ sơ quyết toán phải phản ánh trung thực doanh thu, chi phí, thu nhập khác, các khoản điều chỉnh và số lỗ nếu có.
Thời hạn nộp hồ sơ quyết toán thuế TNDN năm thông thường chậm nhất là ngày cuối cùng của tháng thứ ba kể từ ngày kết thúc năm dương lịch hoặc năm tài chính.
Ví dụ: Doanh nghiệp có năm tài chính kết thúc vào ngày 31/12/2026 thì thời hạn thông thường để nộp hồ sơ quyết toán thuế TNDN năm 2026 là ngày 31/03/2027.
Lập và nộp báo cáo tài chính năm
Doanh nghiệp chưa phát sinh doanh thu vẫn phải tổ chức công tác kế toán và lập báo cáo tài chính theo chế độ kế toán áp dụng, trừ các trường hợp được pháp luật quy định khác.
Báo cáo tài chính có vai trò phản ánh tình hình tài sản, nguồn vốn, công nợ, chi phí và kết quả hoạt động của doanh nghiệp.
Ngay cả khi chưa bán được hàng hóa hoặc cung cấp dịch vụ, doanh nghiệp vẫn có thể phát sinh các nghiệp vụ như:
- Góp vốn điều lệ và các khoản phải thu từ chủ sở hữu.
- Thuê văn phòng và thanh toán chi phí hoạt động.
- Mua sắm máy móc, trang thiết bị và công cụ dụng cụ.
- Chi trả tiền lương, bảo hiểm và các khoản chi phí quản lý.
- Phát sinh công nợ với nhà cung cấp hoặc đối tác.
Do đó, doanh nghiệp không nên hiểu rằng chưa có doanh thu thì báo cáo tài chính đương nhiên không có số liệu.
Để hạn chế rủi ro, doanh nghiệp nên tổ chức công tác kế toán thuế ngay từ giai đoạn đầu thay vì chờ đến khi phát sinh doanh thu.
Bảng tổng hợp nghĩa vụ thuế khi doanh nghiệp chưa có doanh thu
| Loại thuế hoặc báo cáo | Có phải nộp tiền thuế? | Nghĩa vụ kê khai, báo cáo |
| Thuế GTGT | Thông thường không phát sinh thuế GTGT đầu ra nếu không có giao dịch chịu thuế đầu ra | Khai theo kỳ quy định, trừ trường hợp không phải nộp hồ sơ |
| Thuế TNDN | Thông thường không phải nộp nếu không có thu nhập tính thuế | Quyết toán năm nếu thuộc diện phải quyết toán |
| Thuế TNCN | Phụ thuộc thu nhập chi trả và số thuế phải khấu trừ | Theo nghĩa vụ khấu trừ, kê khai, quyết toán tương ứng |
| Thuế nhà thầu | Có thể phát sinh | Theo giao dịch và cơ chế nộp thuế áp dụng |
| Thuế nhập khẩu | Có thể phát sinh | Theo hồ sơ, thủ tục hải quan |
| Lệ phí môn bài | Không thu từ 01/01/2026 | Không khai cho nghĩa vụ lệ phí môn bài từ năm 2026 |
| Báo cáo tài chính năm | Không phải khoản thuế | Lập và nộp theo chế độ kế toán áp dụng |
Lưu ý: Bảng mang tính tổng hợp đối với doanh nghiệp thông thường, không thay thế việc xác định nghĩa vụ thuế theo từng trường hợp cụ thể.
Mức phạt khi không nộp hồ sơ khai thuế đúng hạn
Doanh nghiệp chưa phát sinh doanh thu nhưng vẫn thuộc diện phải nộp hồ sơ khai thuế có thể bị xử phạt vi phạm hành chính nếu không thực hiện đúng thời hạn.
Theo Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, hành vi vi phạm thời hạn nộp hồ sơ khai thuế được xử lý theo tính chất và mức độ vi phạm.
Đối với tổ chức, các mức xử phạt cơ bản như sau:
| Hành vi vi phạm | Mức xử phạt |
| Chậm nộp từ 01–05 ngày và có tình tiết giảm nhẹ | Cảnh cáo |
| Chậm nộp từ 01–30 ngày, không thuộc trường hợp cảnh cáo | 2–5 triệu đồng |
| Chậm nộp từ 31–60 ngày | 5–8 triệu đồng |
| Chậm nộp từ 61–90 ngày | 8–15 triệu đồng |
| Chậm nộp từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp | 8–15 triệu đồng |
| Không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp | 8–15 triệu đồng |
| Chậm nộp trên 90 ngày, có phát sinh thuế phải nộp và đáp ứng điều kiện pháp luật đối với trường hợp đã nộp đủ thuế, tiền chậm nộp | 15–25 triệu đồng |
Các mức phạt trên áp dụng theo quy định đối với tổ chức. Mức xử phạt cụ thể còn phụ thuộc vào hành vi, tình tiết tăng nặng, giảm nhẹ và quy định có liên quan.
Đặc biệt, doanh nghiệp cần lưu ý rằng một số hành vi không nộp hồ sơ khai thuế hoặc nộp hồ sơ quá hạn có thể bị xem xét theo quy định về trốn thuế nếu đáp ứng đầy đủ dấu hiệu pháp lý.
Việc không phát sinh doanh thu hoặc không phát sinh số thuế phải nộp không phải là căn cứ đương nhiên để được miễn xử phạt về hành vi chậm nộp hồ sơ khai thuế.
Những sai lầm thường gặp khi doanh nghiệp chưa có doanh thu
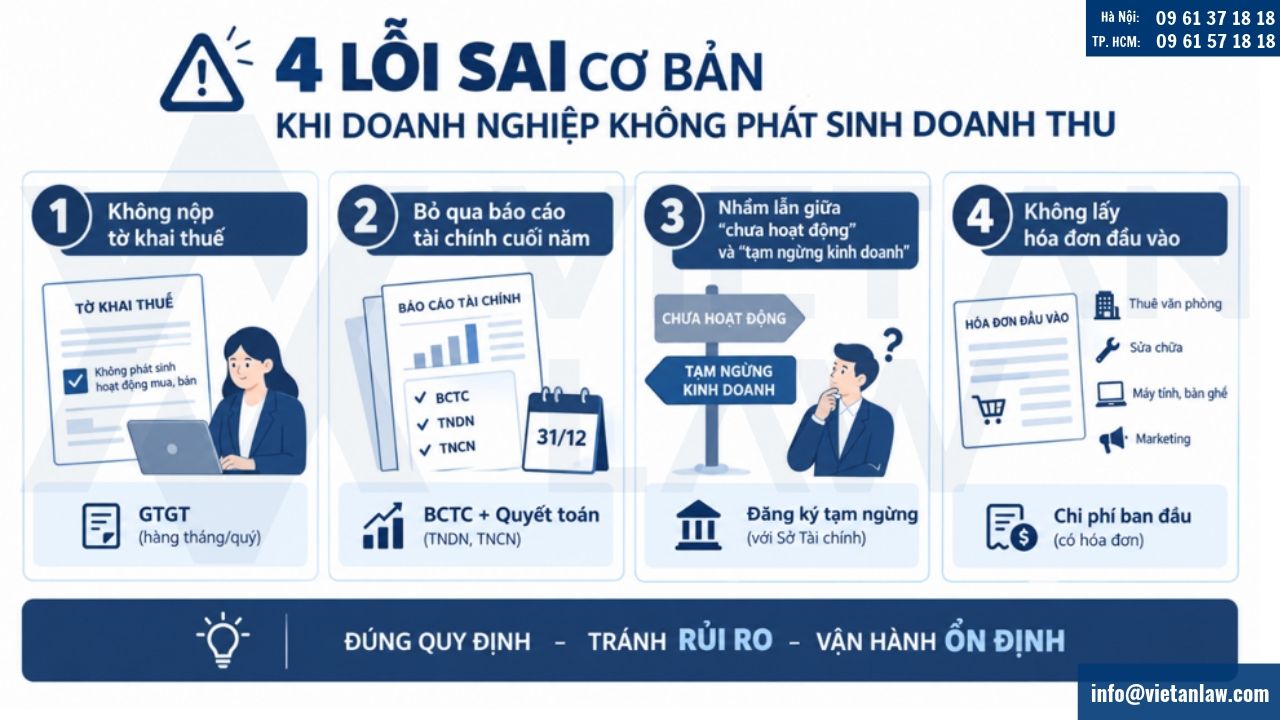
Không nộp hồ sơ khai thuế vì chưa có giao dịch kinh doanh
Nhiều doanh nghiệp cho rằng chưa phát sinh doanh thu, chưa xuất hóa đơn thì không cần kê khai thuế.
Đây là cách hiểu không đầy đủ. Nếu thuộc diện phải nộp hồ sơ khai thuế, doanh nghiệp vẫn phải thực hiện đúng thời hạn dù số thuế phát sinh bằng 0.
Doanh nghiệp cần kiểm tra kỳ khai thuế, tình trạng đăng ký thuế và các trường hợp được miễn nộp hồ sơ theo quy định.
Không lập báo cáo tài chính cuối năm
Một sai lầm thường gặp là không lập báo cáo tài chính do doanh nghiệp chưa phát sinh hoạt động kinh doanh đáng kể.
Tuy nhiên, báo cáo tài chính không chỉ phản ánh doanh thu mà còn phản ánh vốn, tài sản, công nợ, chi phí và các nghiệp vụ kinh tế khác.
Doanh nghiệp cần duy trì hệ thống sổ sách, chứng từ và thực hiện nghĩa vụ lập báo cáo tài chính theo chế độ kế toán áp dụng.
Nhầm lẫn giữa chưa hoạt động và tạm ngừng kinh doanh
Doanh nghiệp chưa tìm được khách hàng, chưa có hợp đồng hoặc chưa triển khai hoạt động thực tế không đồng nghĩa với việc đã hoàn thành thủ tục tạm ngừng kinh doanh.
Nếu doanh nghiệp muốn tạm ngừng hoạt động, cần thực hiện thủ tục thông báo tạm ngừng kinh doanh theo quy định của pháp luật về đăng ký doanh nghiệp.
Trong thời gian tạm ngừng hợp lệ, doanh nghiệp có thể thuộc trường hợp không phải nộp hồ sơ khai thuế của kỳ tạm ngừng nếu đáp ứng điều kiện pháp luật. Tuy nhiên, các nghĩa vụ còn tồn đọng hoặc phát sinh ngoài phạm vi miễn trừ vẫn phải được xử lý.
Đặc biệt, nếu thời gian tạm ngừng không trọn kỳ khai thuế thì doanh nghiệp cần kiểm tra nghĩa vụ kê khai của kỳ đó.
Không lưu giữ hóa đơn, chứng từ chi phí đầu vào
Trong giai đoạn mới thành lập, doanh nghiệp thường phát sinh chi phí thuê văn phòng, mua sắm thiết bị, quảng cáo, tuyển dụng hoặc tư vấn pháp lý.
Nếu không lưu giữ chứng từ hợp lệ, doanh nghiệp có thể gặp khó khăn khi ghi nhận chi phí, xác định thu nhập chịu thuế hoặc thực hiện khấu trừ thuế GTGT.
Doanh nghiệp nên:
- Yêu cầu hóa đơn hợp pháp đối với hàng hóa, dịch vụ mua vào.
- Lưu giữ hợp đồng, chứng từ thanh toán và tài liệu liên quan.
- Phân loại các khoản chi phí theo chế độ kế toán áp dụng.
- Kiểm tra điều kiện khấu trừ thuế và tính chi phí được trừ.
- Đối chiếu sổ sách, hóa đơn và chứng từ trước khi lập báo cáo cuối năm.
Dịch vụ kế toán thuế cho doanh nghiệp chưa phát sinh doanh thu
Đối với doanh nghiệp mới thành lập, việc tổ chức bộ máy kế toán và thực hiện nghĩa vụ thuế ngay từ đầu có ý nghĩa quan trọng trong việc kiểm soát chi phí, hạn chế rủi ro và bảo đảm tính minh bạch của hồ sơ tài chính.
Luật Việt An cung cấp dịch vụ kế toán thuế trọn gói cho doanh nghiệp mới thành lập, doanh nghiệp chưa phát sinh doanh thu và doanh nghiệp đang trong giai đoạn chuẩn bị hoạt động.
Phạm vi hỗ trợ của Luật Việt An bao gồm:
- Tư vấn các nghĩa vụ thuế đối với doanh nghiệp mới thành lập.
- Kiểm tra tình trạng đăng ký thuế, kỳ kê khai và hồ sơ thuế.
- Tư vấn việc áp dụng chính sách miễn, giảm thuế theo quy định.
- Kê khai thuế GTGT, TNCN và các khoản thuế khác nếu phát sinh.
- Hạch toán chứng từ, tổ chức và hoàn thiện sổ sách kế toán.
- Lập báo cáo tài chính và hồ sơ quyết toán thuế năm.
- Rà soát hóa đơn, chi phí, công nợ và các nghĩa vụ kế toán liên quan.
- Hỗ trợ giải trình, làm việc với cơ quan thuế trong phạm vi dịch vụ được thỏa thuận.
Với sự kết hợp giữa tư vấn pháp lý doanh nghiệp và dịch vụ kế toán thuế, Luật Việt An hỗ trợ khách hàng xây dựng hệ thống tuân thủ phù hợp ngay từ giai đoạn bắt đầu kinh doanh.
Câu hỏi thường gặp về nghĩa vụ thuế của doanh nghiệp
1. Công ty mới thành lập chưa có doanh thu có phải kê khai thuế không?
Có thể có. Nếu doanh nghiệp thuộc diện phải nộp hồ sơ khai thuế thì vẫn phải kê khai đúng kỳ hạn dù chưa phát sinh doanh thu hoặc số thuế phải nộp bằng 0. Cần đối chiếu các trường hợp không phải nộp hồ sơ theo quy định hiện hành.
2. Công ty chưa xuất hóa đơn có phải nộp thuế GTGT không?
Nếu chưa phát sinh giao dịch đầu ra thuộc diện chịu thuế GTGT, doanh nghiệp thông thường chưa phát sinh thuế GTGT đầu ra. Tuy nhiên, doanh nghiệp vẫn có thể có nghĩa vụ kê khai thuế hoặc nghĩa vụ thuế khác từ hoạt động nhập khẩu và giao dịch đặc thù.
3. Công ty không có doanh thu có phải quyết toán thuế TNDN không?
Doanh nghiệp thuộc diện phải quyết toán thuế TNDN vẫn phải lập và nộp hồ sơ quyết toán theo quy định dù chưa có doanh thu hoặc chưa phát sinh số thuế phải nộp, trừ các trường hợp được pháp luật loại trừ.
4. Doanh nghiệp chưa có doanh thu có phải nộp báo cáo tài chính không?
Thông thường có. Doanh nghiệp phải lập báo cáo tài chính theo chế độ kế toán áp dụng, trừ trường hợp được quy định khác. Báo cáo tài chính vẫn cần phản ánh vốn, tài sản, công nợ và các nghiệp vụ thực tế.
5. Doanh nghiệp thành lập năm 2026 có phải nộp lệ phí môn bài không?
Không. Theo Nghị quyết 198/2025/QH15, việc thu và nộp lệ phí môn bài chấm dứt từ ngày 01/01/2026.
6. Công ty không phát sinh doanh thu có được miễn thuế TNDN trong 3 năm không?
Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có thể được hưởng chính sách miễn thuế TNDN trong 3 năm theo Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP nếu đáp ứng các điều kiện và không thuộc trường hợp bị loại trừ.
7. Công ty không hoạt động có nên đăng ký tạm ngừng kinh doanh không?
Nếu doanh nghiệp chưa có kế hoạch triển khai hoạt động trong một thời gian nhất định, việc đăng ký tạm ngừng kinh doanh là phương án có thể cân nhắc. Tuy nhiên, doanh nghiệp cần rà soát các nghĩa vụ thuế, lao động, hợp đồng và nghĩa vụ pháp lý còn tồn tại trước khi thực hiện.
8. Không nộp tờ khai thuế khi chưa có doanh thu bị phạt bao nhiêu?
Mức xử phạt phụ thuộc vào thời gian chậm nộp và tính chất vi phạm. Đối với trường hợp không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp, mức phạt tiền theo quy định đối với tổ chức có thể từ 8 triệu đến 15 triệu đồng.
Kết luận
Công ty không phát sinh doanh thu vẫn có thể phải thực hiện nghĩa vụ kê khai thuế, quyết toán thuế và lập báo cáo tài chính theo quy định, mặc dù chưa phát sinh số thuế phải nộp. Doanh nghiệp cần phân biệt rõ các nghĩa vụ về thuế GTGT, thuế TNDN, thuế TNCN và những khoản thuế phát sinh theo từng giao dịch cụ thể.
Đối với doanh nghiệp mới thành lập nhưng chưa triển khai hoạt động kinh doanh, việc tổ chức hệ thống kế toán và thực hiện nghĩa vụ thuế ngay từ đầu sẽ giúp hạn chế rủi ro xử phạt, bảo đảm tính minh bạch và tạo nền tảng cho hoạt động lâu dài.
Luật Việt An cung cấp dịch vụ tư vấn pháp lý doanh nghiệp và kế toán thuế, hỗ trợ khách hàng trong quá trình thành lập, kê khai, quyết toán thuế và tuân thủ các quy định pháp luật liên quan.