

Một người có thể thành lập bao nhiêu công ty? Theo quy định pháp luật hiện hành, một cá nhân có thể thành lập nhiều công ty TNHH hoặc công ty cổ phần nếu đáp ứng điều kiện luật định. Tuy nhiên, doanh nghiệp tư nhân và công ty hợp danh có những giới hạn riêng. Đặc biệt, từ năm 2026, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có thể được miễn thuế thu nhập doanh nghiệp (TNDN) trong 03 năm nếu đáp ứng đủ điều kiện. Luật Việt An sẽ làm rõ quy định về số lượng công ty được thành lập và những lưu ý quan trọng về thuế.
Một người được thành lập bao nhiêu công ty
Căn cứ Điều 17 Luật Doanh nghiệp 2020, được sửa đổi, bổ sung bởi Luật số 76/2025/QH15, cá nhân có quyền thành lập và quản lý doanh nghiệp tại Việt Nam, trừ các trường hợp bị cấm hoặc hạn chế theo quy định pháp luật.
Số lượng công ty một người được thành lập phụ thuộc vào loại hình doanh nghiệp:
| Loại hình doanh nghiệp | Số lượng được thành lập | Lưu ý |
| Công ty TNHH một thành viên | Nhiều công ty | Một cá nhân có thể làm chủ sở hữu nhiều công ty |
| Công ty TNHH hai thành viên trở lên | Nhiều công ty | Có thể tham gia với tư cách thành viên góp vốn |
| Công ty cổ phần | Nhiều công ty | Có thể là cổ đông tại nhiều công ty |
| Doanh nghiệp tư nhân | Chỉ 01 doanh nghiệp | Một cá nhân chỉ được thành lập một doanh nghiệp tư nhân |
| Công ty hợp danh | Không có giới hạn chung về số công ty được tham gia, nhưng bị hạn chế đối với thành viên hợp danh | Thành viên hợp danh không được làm chủ doanh nghiệp tư nhân hoặc làm thành viên hợp danh của công ty hợp danh khác, trừ trường hợp được các thành viên hợp danh còn lại nhất trí |
Như vậy, nếu muốn kinh doanh nhiều lĩnh vực, cá nhân có thể thành lập nhiều công ty TNHH hoặc công ty cổ phần. Tuy nhiên, cần cân nhắc chi phí vận hành, nghĩa vụ thuế và trách nhiệm quản lý của từng doanh nghiệp.
Những trường hợp nào không được thành lập công ty
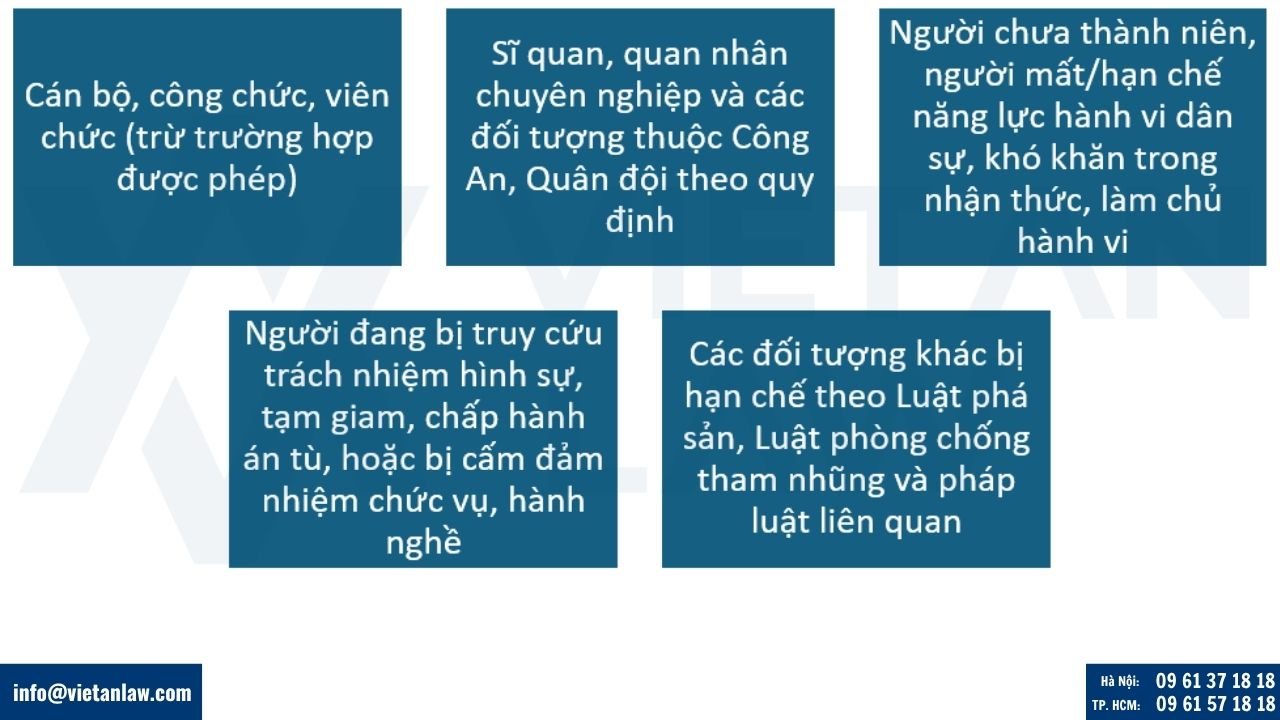
Theo khoản 2 Điều 17 Luật Doanh nghiệp 2020 và các quy định sửa đổi, bổ sung, một số đối tượng không có quyền thành lập và quản lý doanh nghiệp, bao gồm:
- Cán bộ, công chức, viên chức, trừ trường hợp được pháp luật cho phép.
- Sĩ quan, hạ sĩ quan, quân nhân chuyên nghiệp và các đối tượng thuộc lực lượng Công an nhân dân, Quân đội nhân dân theo quy định.
- Người chưa thành niên; người bị hạn chế hoặc mất năng lực hành vi dân sự; người có khó khăn trong nhận thức, làm chủ hành vi.
- Người đang bị truy cứu trách nhiệm hình sự, tạm giam, chấp hành hình phạt tù hoặc thuộc trường hợp bị cấm đảm nhiệm chức vụ, hành nghề theo quy định.
- Các đối tượng khác thuộc trường hợp bị hạn chế theo Luật Phá sản, Luật Phòng, chống tham nhũng và pháp luật có liên quan.
Do đó, trước khi đăng ký thành lập công ty, cá nhân cần kiểm tra tư cách pháp lý của mình để tránh hồ sơ bị từ chối hoặc phát sinh vướng mắc trong quá trình hoạt động.
Thành lập công ty mới năm 2026 có được miễn thuế không?
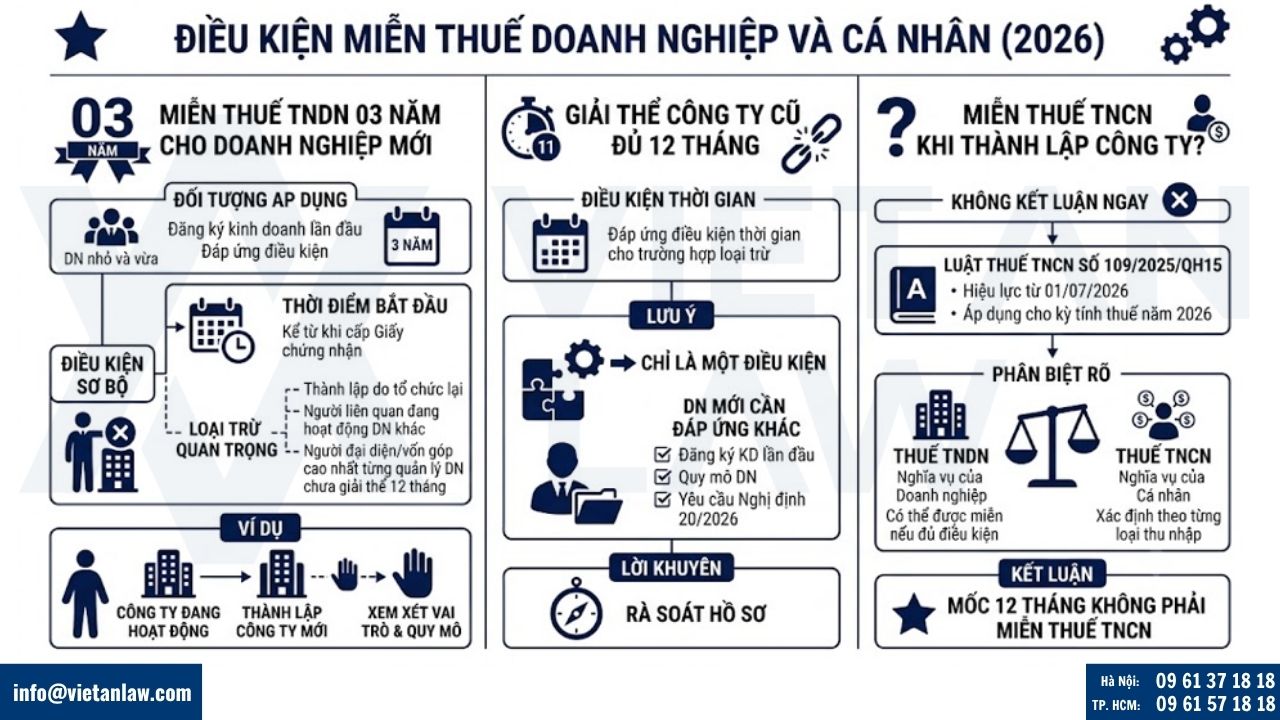
Đây là vấn đề được nhiều cá nhân quan tâm khi có kế hoạch mở công ty trong năm 2026. Cần phân biệt rõ miễn thuế TNDN của doanh nghiệp và miễn thuế TNCN của cá nhân.
Khi nào doanh nghiệp mới được miễn thuế TNDN 03 năm
- Theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế TNDN trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu, nếu đáp ứng các điều kiện áp dụng và không thuộc trường hợp loại trừ.
- Tuy nhiên, không phải cứ thành lập pháp nhân mới là được hưởng ưu đãi. Một số trường hợp thành lập doanh nghiệp mới do tổ chức lại doanh nghiệp hoặc có người liên quan đã tham gia hoạt động kinh doanh tại doanh nghiệp khác có thể thuộc diện không được miễn thuế.
- Đặc biệt, cần lưu ý trường hợp người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh với tư cách tương ứng tại doanh nghiệp đang hoạt động hoặc doanh nghiệp đã giải thể nhưng chưa đủ 12 tháng tính đến thời điểm thành lập doanh nghiệp mới, theo điều kiện cụ thể tại Nghị định 20/2026/NĐ-CP.
- Ví dụ: Cá nhân đã có công ty đang hoạt động và tiếp tục thành lập công ty mới trong năm 2026 thì không mặc nhiên được miễn thuế TNDN 03 năm. Cần kiểm tra vai trò của cá nhân tại công ty cũ, quy mô doanh nghiệp mới và các điều kiện loại trừ theo quy định.
Đã giải thể công ty cũ đủ 12 tháng rồi mở công ty mới có được miễn thuế không?
- Việc đã giải thể công ty cũ đủ 12 tháng có thể giúp đáp ứng điều kiện về thời gian đối với trường hợp loại trừ tương ứng. Tuy nhiên, đây không phải điều kiện duy nhất để được miễn thuế TNDN.
- Doanh nghiệp mới vẫn phải đáp ứng các điều kiện về đăng ký kinh doanh lần đầu, quy mô doanh nghiệp và những yêu cầu khác theo Nghị định 20/2026/NĐ-CP.
- Vì vậy, nếu đã từng thành lập doanh nghiệp hoặc đang có doanh nghiệp hoạt động, cá nhân nên rà soát hồ sơ trước khi dự kiến áp dụng ưu đãi thuế.
Thành lập công ty năm 2026 có được miễn thuế TNCN không?
- Không thể kết luận cá nhân được miễn thuế TNCN chỉ vì thành lập công ty mới hoặc đã giải thể công ty cũ đủ 12 tháng.
- Luật Thuế TNCN số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026, trong đó các quy định về thu nhập từ kinh doanh, tiền lương và tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.
- Cần phân biệt:
- Thuế TNDN: Nghĩa vụ thuế của doanh nghiệp, có thể được miễn trong 03 năm nếu đáp ứng điều kiện.
- Thuế TNCN: Nghĩa vụ thuế của cá nhân, được xác định theo từng loại thu nhập và quy định tương ứng.
- Do đó, mốc 12 tháng nêu trên liên quan đến điều kiện áp dụng ưu đãi thuế TNDN trong trường hợp cụ thể, không phải điều kiện miễn thuế TNCN áp dụng chung cho cá nhân thành lập công ty.
Thành lập nhiều công ty có phải nộp thuế riêng không?
Có. Mỗi công ty phải thực hiện nghĩa vụ kế toán, kê khai thuế, hóa đơn và báo cáo theo quy định áp dụng cho doanh nghiệp đó.
Khi sở hữu nhiều công ty, cá nhân cần lưu ý:
- Doanh thu, chi phí và thu nhập chịu thuế phải được xác định theo từng doanh nghiệp.
- Các giao dịch giữa những công ty có quan hệ liên kết cần tuân thủ quy định về quản lý thuế đối với giao dịch liên kết.
- Thu nhập cá nhân từ tiền lương, cổ tức hoặc chuyển nhượng vốn phải được xem xét theo quy định thuế tương ứng.
- Việc được miễn thuế TNDN không đồng nghĩa với việc được miễn toàn bộ nghĩa vụ thuế và báo cáo.
Ngoài ra, từ ngày 01/01/2026, doanh nghiệp chấm dứt nghĩa vụ nộp lệ phí môn bài theo Nghị quyết 198/2025/QH15. Tuy nhiên, các nghĩa vụ thuế khác vẫn phải thực hiện theo quy định.
Các câu hỏi thường gặp
Một người đang có công ty rồi có được thành lập thêm công ty thứ hai không?
Có. Cá nhân có thể thành lập nhiều công ty TNHH hoặc công ty cổ phần nếu đáp ứng điều kiện theo Luật Doanh nghiệp. Tuy nhiên, mỗi công ty phải thực hiện thủ tục đăng ký và nghĩa vụ pháp lý riêng.
Đã có công ty đang hoạt động, mở công ty mới năm 2026 có được miễn thuế TNDN 3 năm không?
Không mặc nhiên được miễn. Doanh nghiệp mới phải đáp ứng điều kiện hưởng ưu đãi theo Nghị định 20/2026/NĐ-CP, trong đó cần xem xét vai trò của người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất tại doanh nghiệp khác.
Giải thể công ty cũ bao lâu thì được mở công ty mới để hưởng ưu đãi thuế?
Mốc 12 tháng có ý nghĩa đối với trường hợp loại trừ ưu đãi thuế TNDN được quy định tại Nghị định 20/2026/NĐ-CP. Tuy nhiên, đủ 12 tháng không đồng nghĩa chắc chắn được miễn thuế; doanh nghiệp mới vẫn phải đáp ứng các điều kiện còn lại.
Thành lập công ty năm 2026 có được miễn cả thuế TNDN và thuế TNCN không?
Không. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có thể được miễn thuế TNDN trong 3 năm nếu đủ điều kiện. Thuế TNCN được xác định theo từng loại thu nhập của cá nhân, không tự động được miễn chỉ vì thành lập công ty mới.
Muốn mở nhiều công ty nhưng vẫn được hưởng ưu đãi thuế, cần lưu ý điều gì?
Cần kiểm tra điều kiện hưởng ưu đãi trước khi thành lập, đặc biệt là lịch sử hoạt động kinh doanh và vai trò của cá nhân tại các doanh nghiệp hiện có hoặc đã giải thể. Đồng thời, mỗi công ty phải thực hiện riêng nghĩa vụ kế toán, kê khai thuế và hóa đơn theo quy định. Luật Việt An có thể hỗ trợ rà soát điều kiện và tư vấn phương án thành lập phù hợp.
Dịch vụ Thuế, Kế toán & Lươngcủa Luật Việt An
Luật Việt An hỗ trợ khách hàng:
- Tư vấn lựa chọn loại hình doanh nghiệp phù hợp khi thành lập một hoặc nhiều công ty.
- Tư vấn điều kiện thành lập, vốn điều lệ, ngành nghề kinh doanh và người đại diện theo pháp luật.
- Soạn thảo hồ sơ, thực hiện thủ tục đăng ký thành lập doanh nghiệp.
- Tư vấn nghĩa vụ thuế ban đầu và điều kiện hưởng ưu đãi thuế TNDN năm 2026.
- Hỗ trợ thay đổi đăng ký doanh nghiệp, giải thể và các thủ tục pháp lý liên quan.
Quý khách hàng muốn tư vấn chi tiết hơn về nội dung trên vui lòng liên hệ Công ty luật Việt An để được hỗ trợ tốt nhất!