

Tình trạng doanh nghiệp ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế đang tạo ra gánh nặng nợ đọng kéo dài và rủi ro pháp lý trực tiếp cho người đại diện theo pháp luật. Căn cứ Dự thảo ngày 01/11/2026 của Nghị quyết Quốc hội về chính sách đặc thù xử lý tiền thuế nợ, Nhà nước đã thiết lập khung pháp lý chặt chẽ đối với việc xóa nợ môn bài và tiền chậm nộp khi giải thể công ty. Bài viết dưới đây của Luật Việt An sẽ phân tích chi tiết các điều kiện pháp lý, ranh giới áp dụng và chiến lược chuẩn bị hồ sơ giúp chủ doanh nghiệp tận dụng tối đa chính sách này.
Bối cảnh pháp lý về nợ đọng thuế của doanh nghiệp ngừng hoạt động
Theo quy định tại Luật Quản lý thuế 2019 và Luật Doanh nghiệp số 2020, công ty chỉ chính thức chấm dứt sự tồn tại khi hoàn thành nghĩa vụ thanh toán các khoản nợ thuế và được cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý trên Hệ thống thông tin quốc gia về đăng ký doanh nghiệp. Tuy nhiên, thực tiễn quản lý thuế ghi nhận hàng trăm nghìn doanh nghiệp rơi vào tình trạng “bị khóa” mã số thuế:
- Doanh nghiệp kinh doanh thua lỗ, tự ý ngừng hoạt động tại địa chỉ đã đăng ký mà không thực hiện thủ tục thông báo tạm ngừng hoặc đóng cửa công ty theo quy định của pháp luật;
- Hệ thống quản lý thuế tự động tính lệ phí môn bài hàng năm cùng lãi suất chậm nộp 0,03%/ngày, khiến số tiền nợ thuế vẫn phát sinh dù doanh nghiệp không phát sinh doanh thu thực tế;
- Người đại diện theo pháp luật đối mặt với biện pháp cưỡng chế tạm hoãn xuất cảnh theo Nghị định 49/2025/NĐ-CP và Điều 66 Luật Quản lý thuế 2019, đồng thời bị khóa quyền thành lập hoặc quản lý doanh nghiệp mới;
Theo đó, việc triển khai chính sách xóa nợ môn bài và tiền chậm nộp khi giải thể công ty theo Dự thảo Nghị quyết của Quốc hội là giải pháp đột phá nhằm làm sạch dữ liệu quốc gia về doanh nghiệp và tháo gỡ bế tắc cho cộng đồng kinh doanh.
Chủ thể áp dụng và ranh giới loại trừ theo Dự thảo ngày 01/11/2026
Chính sách xóa nợ môn bài và tiền chậm nộp khi giải thể công ty hoặc thực hiện thủ tục đóng cửa công ty tại Dự thảo ngày 01/11/2026 thiết lập bộ lọc kép gồm điều kiện về tư cách chủ thể và điều kiện về tính chất khoản nợ.
Đối tượng được áp dụng và loại trừ theo tư cách chủ thể
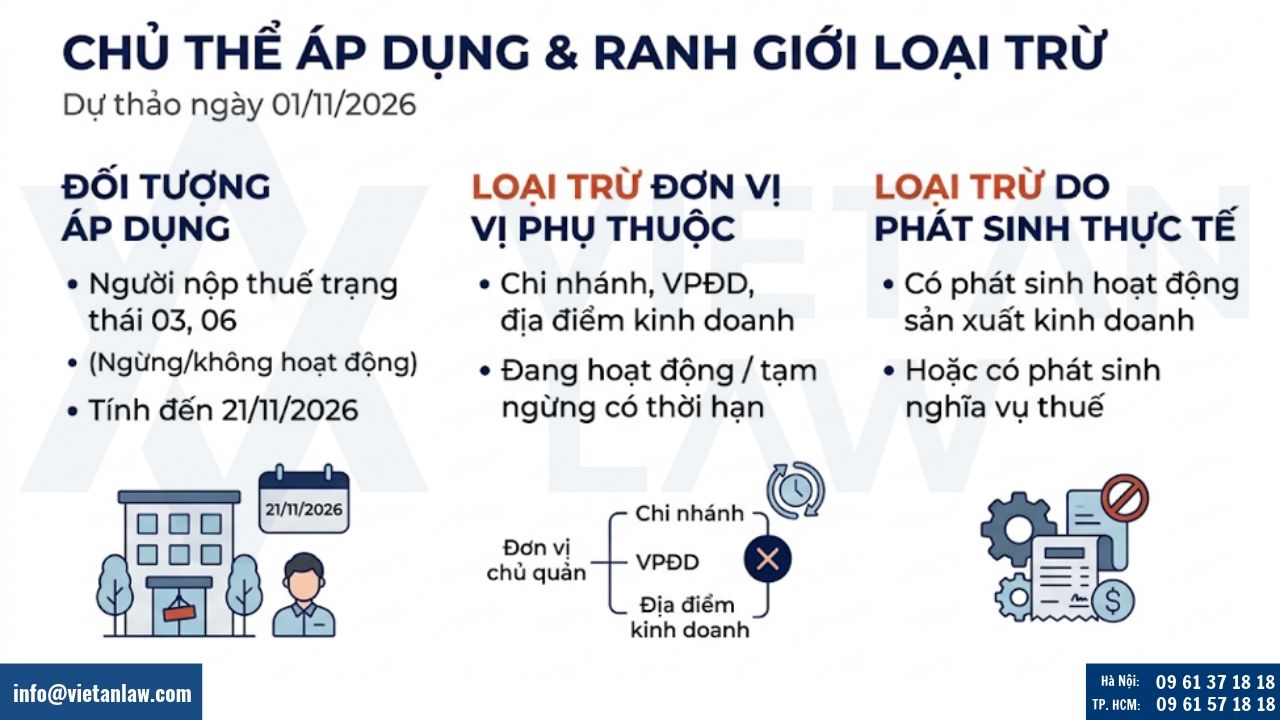
- Đối tượng được áp dụng (nhóm đối tượng rủi ro nhất): Người nộp thuế đang ở trạng thái ngừng hoạt động chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) hoặc không hoạt động tại địa chỉ đã đăng ký (trạng thái 06) tính đến ngày 21/11/2026 (căn cứ Thông tư 86/2024/TT-BTC);
- Loại trừ đơn vị phụ thuộc: Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của đơn vị chủ quản đang hoạt động hoặc đang tạm ngừng hoạt động có thời hạn;
- Loại trừ do phát sinh nghĩa vụ thực tế: Không áp dụng đối với người nộp thuế có phát sinh hoạt động sản xuất, kinh doanh hoặc phát sinh nghĩa vụ thuế trong thời gian mang trạng thái 03, 06.
Ranh giới loại trừ theo khoản nợ và cơ chế giám sát
Khác với tiêu chí loại trừ toàn bộ tư cách người nộp thuế ở trên, quy định tại khoản 2 Điều 2, Điều 3 và Điều 6 Dự thảo ngày 01/11/2026 là tiêu chí loại trừ đích danh theo từng khoản nợ (khách thể) và nguyên tắc kiểm soát thực thi mà các chuyên gia tư vấn thuế đặc biệt lưu ý:
- Loại trừ khoản nợ vi phạm pháp luật: Không xóa nợ đối với các khoản nợ liên quan đến hành vi trốn thuế, gian lận thuế hoặc sử dụng hóa đơn, chứng từ không hợp pháp;
- Loại trừ khoản nợ đang trong quá trình tố tụng, thanh tra: Không áp dụng đối với khoản nợ liên quan đến hồ sơ, vụ việc đang bị thanh tra, điều tra, truy tố, xét xử (chỉ loại trừ khoản nợ vướng vi phạm, không tước quyền xử lý các khoản nợ hợp lệ khác của cùng doanh nghiệp);
- Nguyên tắc thực hiện và giám sát: Việc xử lý nợ thực hiện theo nguyên tắc “công khai, minh bạch” (dự thảo không quy định công bố danh sách xóa nợ) và giao Chính phủ xử lý nghiêm hành vi trục lợi chính sách (dự thảo không có quy định tự động tính lại tiền chậm nộp).
Bảng đối chiếu bộ lọc chủ thể và khoản nợ theo Dự thảo ngày 01/11/2026
| Nhóm tiêu chí | Được áp dụng | Bị loại trừ |
| Theo tư cách chủ thể | Doanh nghiệp, hợp tác xã, hộ, cá nhân kinh doanh trạng thái 03, 06 đến 21/11/2026; không phát sinh hoạt động/nghĩa vụ thuế | · Chi nhánh, văn phòng đại diện, địa điểm kinh doanh của đơn vị đang hoạt động/tạm ngừng;
· Đơn vị có phát sinh nghĩa vụ thuế |
| Theo tính chất khoản nợ | Nợ thuế, phạt hành chính, khoản thu khác (điểm b khoản 1 Điều 38 Luật Quản lý thuế) hợp lệ; tiền chậm nộp chưa nộp | · Khoản nợ liên quan trốn thuế, gian lận, hóa đơn bất hợp pháp;
· Khoản nợ đang thanh tra, điều tra, truy tố, xét xử; tiền đã nộp |
Cơ chế xóa nợ lệ phí môn bài và tiền chậm nộp theo Điều 4 Dự thảo ngày 01/11/2026
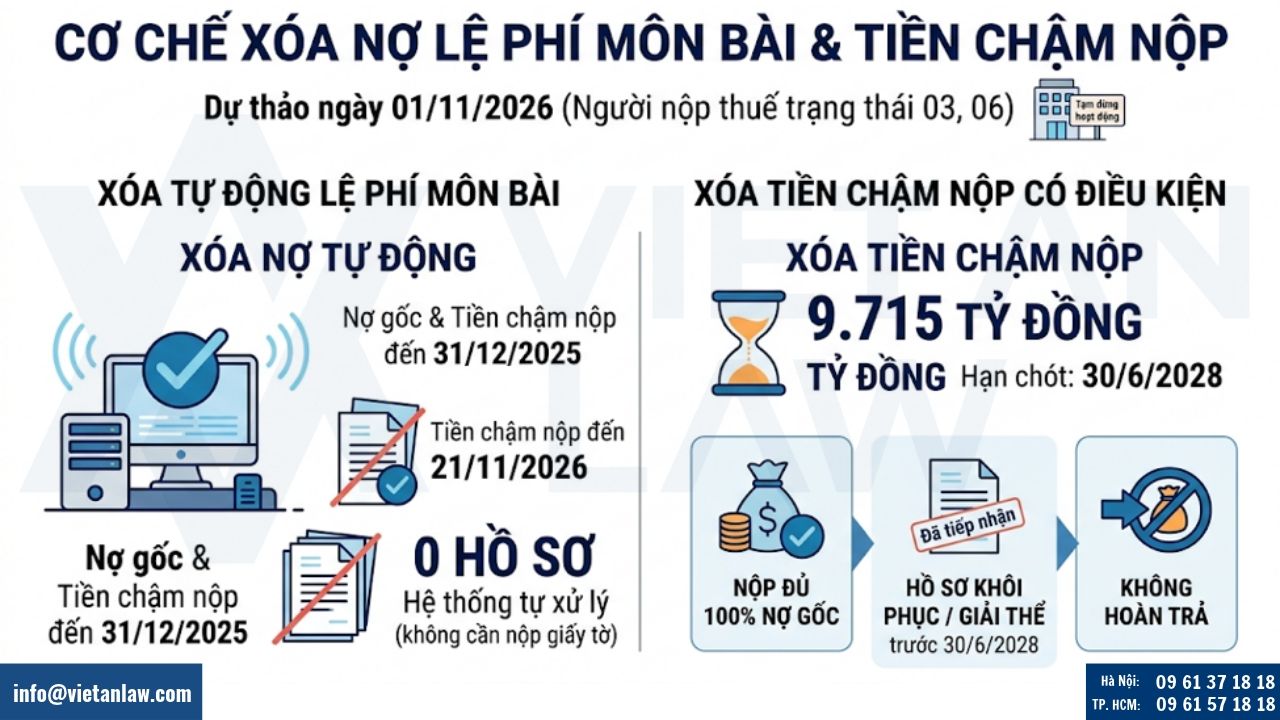
Xóa nợ lệ phí môn bài và tiền chậm nộp tự động
Điều 4 Dự thảo ngày 01/11/2026 không mở rộng đối tượng áp dụng ra ngoài phạm vi người nộp thuế trạng thái 03, 06 tại Điều 1 và Điều 2, với cơ chế xử lý gọn nhẹ như sau:
- Phạm vi khoản nợ được xóa: Xóa nợ lệ phí môn bài (kể cả “thuế môn bài” trước năm 2017) phát sinh đến ngày 31/12/2025 cùng tiền chậm nộp của khoản đó; xóa tiền chậm nộp lệ phí môn bài còn nợ đến ngày 21/11/2026; miễn kê khai, miễn nộp phần chưa khai và chưa hạch toán trên hệ thống;
- Thủ tục thực hiện: Cơ quan thuế tự động xử lý căn cứ dữ liệu trên hệ thống quản lý thuế, người nộp thuế không cần nộp hồ sơ;
Điều kiện xóa tiền chậm nộp đến ngày 30/6/2028
Theo hồ sơ trình của Bộ Tài chính, tổng tiền chậm nộp của nhóm trạng thái 03, 06 khoảng 9.715 tỷ đồng. Căn cứ Điều 3 và Điều 5 Dự thảo ngày 01/11/2026, để được xóa tiền chậm nộp (bao gồm cả tiền phạt chậm nộp phát sinh trước ngày 01/7/2013), người nộp thuế phải đáp ứng đủ các điều kiện chậm nhất vào ngày 30/6/2028:
- Nộp đủ 100% nợ gốc: Bao gồm tiền thuế, tiền phạt vi phạm hành chính và các khoản thu khác theo điểm b khoản 1 Điều 38 Luật Quản lý thuế số 38/2019/QH14 (trừ lệ phí môn bài);
- Hồ sơ hợp lệ được tiếp nhận: Hồ sơ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế (phục vụ giải thể doanh nghiệp hoặc đóng cửa công ty) phải đầy đủ, hợp lệ và được cơ quan thuế chính thức tiếp nhận chậm nhất ngày 30/6/2028;
- Nguyên tắc không hoàn trả: Chỉ xóa phần tiền chậm nộp chưa nộp, không hoàn trả hoặc bù trừ số tiền đã nộp vào ngân sách.
Lộ trình hiệu lực dự kiến tiến trình triển khai chính sách xóa nợ môn bài và tiền chậm nộp
- Rà soát nội bộ, chưa nộp hồ sơ khôi phục (Trước 21/11/2026)
- Nghị quyết có hiệu lực, nộp hồ sơ đóng/mở mã số thuế & nộp nợ gốc (Từ 21/11/2026)
- Hưởng mức phạt chậm nộp tờ khai 30% (Đến hết 30/6/2027)
- Phạt tờ khai tăng lên 50% – 70% & chốt hạn tiếp nhận hồ sơ xóa tiền chậm nộp (Đến hết 30/6/2028)
- Tiếp tục giải quyết các hồ sơ hợp lệ đã tiếp nhận (Sau 30/6/2028).
Khuyến nghị hành động cho doanh nghiệp
Để tối ưu hóa chính sách của dự thảo, doanh nghiệp cần lưu ý các công việc cần chuẩn bị và hồ sơ phải cung cấp theo từng mốc thời gian gồm:
Giai đoạn trước ngày 21/11/2026: Rà soát nội bộ và chuẩn bị nguồn lực
- Lưu ý thủ tục: Chưa nộp hồ sơ khôi phục mã số thuế nhằm giữ trạng thái 03, 06 đến 21/11/2026 (khoản 1 Điều 2 Dự thảo ngày 01/11/2026);
- Chuẩn bị hồ sơ: Thuê dịch vụ kế toán khôi phục sổ sách, rà soát tờ khai thiếu và kiện toàn người đại diện;
- Chuẩn bị tài chính: Đối chiếu và chuẩn bị đủ tiền nợ gốc theo khoản 2 Điều 3 Dự thảo ngày 01/11/2026.
Giai đoạn từ ngày 21/11/2026 đến hết ngày 30/6/2027: Nộp hồ sơ và hưởng ưu đãi tối đa
- Thực hiện nghĩa vụ: Nộp đủ 100% nợ gốc kèm hồ sơ đóng/mở mã số thuế từ mốc hiệu lực dự kiến 21/11/2026 (Điều 6 Dự thảo ngày 01/11/2026);
- Giảm phạt tờ khai (Dự thảo Nghị quyết Chính phủ): Hưởng mức phạt 30% đến 30/6/2027; miễn phạt hộ khoán; giảm một nửa phạt cho hộ, cá nhân kê khai nộp đủ hồ sơ;
- Cung cấp cam kết (Dự thảo Nghị quyết Chính phủ): Nộp cam kết để miễn tờ khai kỳ không phát sinh nghĩa vụ (trạng thái 06 hoặc bị thu hồi đăng ký);
- Cung cấp quyết toán (Dự thảo Nghị quyết Chính phủ): Bắt buộc nộp hồ sơ quyết toán thuế đến thời điểm thu hồi đăng ký (không được miễn).
Giai đoạn từ ngày 01/7/2027 đến hết ngày 30/6/2028: Hoàn tất điều kiện trước hạn chót
- Lưu ý mức phạt: Phạt chậm nộp tờ khai tăng lên 50% và 70% theo Dự thảo Nghị quyết riêng của Chính phủ;
- Cung cấp hồ sơ hợp lệ: Nộp xong nợ gốc và được cơ quan thuế tiếp nhận hồ sơ hợp lệ chậm nhất ngày 30/6/2028 (Điều 3, Điều 5 Dự thảo ngày 01/11/2026).
Giai đoạn sau ngày 30/6/2028: Xử lý chuyển tiếp và tất toán pháp lý
- Giải quyết chuyển tiếp: Theo dõi xử lý tiếp các hồ sơ hợp lệ đã được tiếp nhận trước hạn 30/6/2028 (Điều 6 Dự thảo ngày 01/11/2026);
- Tất toán pháp lý: Lưu thông báo xóa tiền chậm nộp, khóa mã số thuế và hoàn tất thủ tục giải thể doanh nghiệp.
Câu hỏi thường gặp về xóa nợ môn bài và tiền chậm nộp
Doanh nghiệp đang hoạt động bình thường còn nợ lệ phí môn bài năm 2025 có được tự động xóa nợ không?
Không. Phạm vi áp dụng của chính sách dự thảo chỉ giới hạn cho người nộp thuế đang ở trạng thái ngừng hoạt động chưa đóng mã số thuế (03) hoặc không hoạt động tại địa chỉ đăng ký (06) tính đến ngày 21/11/2026. Các doanh nghiệp đang hoạt động bình thường không thuộc đối tượng được xóa nợ theo dự thảo này.
Chi nhánh bị cơ quan thuế khóa mã số thuế ở trạng thái 06 nhưng công ty mẹ vẫn đang hoạt động thì chi nhánh có được xóa tiền chậm nộp không?
Không. Các đơn vị phụ thuộc bao gồm chi nhánh, văn phòng đại diện, địa điểm kinh doanh của đơn vị chủ quản đang hoạt động hoặc đang tạm ngừng hoạt động có thời hạn thuộc nhóm đối tượng bị loại trừ khỏi chính sách.
Doanh nghiệp trạng thái 06 có nên nộp hồ sơ khôi phục mã số thuế trước ngày 21/11/2026 không?
Không nên. Do khoản 1 Điều 2 Dự thảo ngày 01/11/2026 yêu cầu người nộp thuế phải ở trạng thái 03 hoặc 06 tính đến ngày 21/11/2026, việc hoàn tất khôi phục mã số thuế trước ngày này sẽ làm mất tư cách hưởng chính sách xóa nợ.
Dịch vụ tư vấn thuế và giải thể doanh nghiệp tại Luật Việt An
Luật Việt An cung cấp giải pháp pháp lý và dịch vụ kế toán trọn gói giúp người nộp thuế xử lý dứt điểm mã số thuế trạng thái 03, 06 đúng lộ trình:
- Kiểm tra điều kiện chủ thể và rà soát từng khoản nợ theo Điều 2 Dự thảo ngày 01/11/2026 để bóc tách chính xác số nợ gốc phải nộp theo khoản 2 Điều 3;
- Soạn thảo, lập hồ sơ quyết toán thuế và tối ưu mức phạt 30% trước ngày 30/6/2027 theo Dự thảo Nghị quyết riêng của Chính phủ;
- Đại diện nộp hồ sơ chấm dứt hiệu lực mã số thuế hợp lệ sau ngày 21/11/2026 và thực hiện trọn gói thủ tục giải thể doanh nghiệp, đóng cửa công ty đúng hạn chót 30/6/2028.
Nếu Quý khách hàng cần hỗ trợ tư vấn thuế, tính toán số nợ gốc hoặc chuẩn bị hồ sơ sẵn sàng cho mốc hiệu lực chính sách xóa nợ môn bài và tiền chậm nộp tháng 11/2026, hãy liên hệ ngay với Luật Việt An để được đội ngũ luật sư và chuyên viên tư vấn kế toán thuế hỗ trợ kịp thời.
Viết bài: Luật sư tập sự Đỗ Quỳnh Trang
Luật sư phụ trách và kiểm duyệt bài viết: LS: Trung Thị Liệu.
Hotline/ Zalo/ Whatsapp: (+84) 961 571 818
Email: info@vietanlaw.com
Văn phòng Hà Nội: Tầng 3, Tòa nhà Hoàng Ngân Plaza, số 125 Hoàng Ngân,
Phường Yên Hòa, TP. Hà Nội
Văn phòng TP.HCM: P. 2.26 – 2.27 Tòa nhà Charmington La Pointe, 181 Cao Thắng, Phường Hòa Hưng, TP. HCM.