

Thoái vốn khỏi Việt Nam là quyết định quan trọng đối với nhà đầu tư nước ngoài khi muốn rút khỏi thị trường, tái cơ cấu danh mục đầu tư hoặc chuyển hướng kinh doanh sang quốc gia khác. Tuy nhiên, không phải mọi trường hợp đều cần giải thể doanh nghiệp. Nhà đầu tư có thể lựa chọn chuyển nhượng vốn cho đối tác mới, sáp nhập doanh nghiệp hoặc thực hiện thủ tục giải thể tùy thuộc vào tình trạng tài chính, tài sản, dự án đầu tư và mục tiêu rút vốn. Vậy chuyển nhượng, sáp nhập hay giải thể là phương án tối ưu về chi phí, thời gian và rủi ro pháp lý? Bài viết dưới đây của Luật Việt An sẽ phân tích, so sánh ba phương án và đưa ra ví dụ thực tế giả định giúp nhà đầu tư lựa chọn hướng thoái vốn phù hợp
Thoái vốn khỏi Việt Nam là gì? Khi nào nhà đầu tư cần thực hiện
Thoái vốn khỏi Việt Nam là việc nhà đầu tư nước ngoài rút một phần hoặc toàn bộ khoản đầu tư đang nắm giữ tại doanh nghiệp hoặc dự án đầu tư ở Việt Nam. Việc thoái vốn có thể được thực hiện thông qua chuyển nhượng cổ phần, phần vốn góp, chuyển nhượng dự án đầu tư, sáp nhập doanh nghiệp hoặc chấm dứt hoạt động và giải thể doanh nghiệp.
Một số trường hợp phổ biến nhà đầu tư cần xem xét thoái vốn:
- Không còn nhu cầu kinh doanh tại Việt Nam: Nhà đầu tư muốn tập trung nguồn lực vào thị trường khác hoặc thay đổi chiến lược kinh doanh.
- Hoạt động kinh doanh không đạt kỳ vọng: Doanh nghiệp liên tục thua lỗ, thị trường thu hẹp hoặc không còn khả năng cạnh tranh.
- Tái cơ cấu tập đoàn: Công ty mẹ ở nước ngoài muốn hợp nhất các công ty con, tinh gọn hệ thống pháp nhân và giảm chi phí quản lý.
- Có đối tác muốn mua lại doanh nghiệp: Nhà đầu tư muốn thu hồi vốn và lợi nhuận thông qua chuyển nhượng cho nhà đầu tư mới.
- Dự án đầu tư đã hoàn thành mục tiêu: Nhà đầu tư không muốn tiếp tục duy trì pháp nhân và dự án tại Việt Nam.
Điều quan trọng là cần phân biệt việc rút vốn của nhà đầu tư với việc chấm dứt hoạt động của doanh nghiệp. Nhà đầu tư có thể chuyển nhượng toàn bộ phần vốn góp nhưng doanh nghiệp vẫn tiếp tục hoạt động dưới quyền sở hữu của chủ thể mới.
Chuyển nhượng cổ phần, vốn góp
Chuyển nhượng vốn là việc nhà đầu tư chuyển quyền sở hữu một phần hoặc toàn bộ phần vốn góp, cổ phần tại doanh nghiệp cho cá nhân hoặc tổ chức khác theo thỏa thuận và quy định pháp luật.
Đây là phương án thường được ưu tiên khi doanh nghiệp vẫn có khả năng hoạt động, có giá trị thương mại và tìm được nhà đầu tư tiếp nhận.
Các hình thức chuyển nhượng phổ biến
- Chuyển nhượng toàn bộ phần vốn góp cho nhà đầu tư Việt Nam.
- Chuyển nhượng toàn bộ vốn cho nhà đầu tư nước ngoài khác.
- Chuyển nhượng một phần vốn và giữ lại tỷ lệ sở hữu nhất định.
- Chuyển nhượng cổ phần cho cổ đông hiện hữu hoặc nhà đầu tư mới.
Điều kiện cần kiểm tra
- Điều kiện tiếp cận thị trường đối với nhà đầu tư nước ngoài nhận chuyển nhượng.
- Tỷ lệ sở hữu vốn nước ngoài trong ngành, nghề kinh doanh có điều kiện.
- Điều kiện về quốc phòng, an ninh và quyền sử dụng đất tại khu vực nhạy cảm.
- Điều lệ doanh nghiệp, quyền ưu tiên mua và các hạn chế chuyển nhượng.
- Các điều kiện chuyên ngành đối với lĩnh vực kinh doanh đặc thù.
Theo Luật Đầu tư số 143/2025/QH15 và Nghị định 96/2026/NĐ-CP, nhà đầu tư cần xác định giao dịch có thuộc trường hợp phải đăng ký góp vốn, mua cổ phần, mua phần vốn góp trước khi thực hiện hay không. Không phải mọi giao dịch chuyển nhượng vốn cho nhà đầu tư nước ngoài đều phải thực hiện thủ tục này.
Thủ tục cơ bản
- Rà soát điều kiện chuyển nhượng và tình trạng pháp lý của doanh nghiệp.
- Thực hiện đăng ký mua vốn với cơ quan đăng ký đầu tư nếu thuộc trường hợp phải đăng ký.
- Ký kết hợp đồng chuyển nhượng và thực hiện thanh toán.
- Kê khai, thực hiện nghĩa vụ thuế phát sinh.
- Đăng ký thay đổi thành viên, cổ đông hoặc chủ sở hữu doanh nghiệp.
- Điều chỉnh Giấy chứng nhận đăng ký đầu tư nếu có thay đổi tương ứng.
- Hoàn tất thủ tục ngoại hối và chuyển tiền ra nước ngoài theo quy định.
Ưu điểm
- Nhà đầu tư có thể thu hồi vốn và lợi nhuận từ giao dịch chuyển nhượng.
- Không cần chấm dứt hoạt động của doanh nghiệp.
- Có thể tận dụng giá trị thương hiệu, khách hàng, nhân sự, hợp đồng và tài sản hiện có.
- Thời gian thực hiện thường thuận lợi hơn giải thể nếu tìm được bên mua và hồ sơ pháp lý đầy đủ.
Hạn chế và rủi ro
- Phụ thuộc vào khả năng tìm kiếm nhà đầu tư nhận chuyển nhượng.
- Có thể phải giảm giá bán nếu doanh nghiệp tồn tại nợ thuế, tranh chấp hoặc vi phạm pháp luật.
- Phát sinh nghĩa vụ thuế từ hoạt động chuyển nhượng vốn.
- Cần kiểm soát chặt chẽ điều khoản thanh toán, bảo đảm và trách nhiệm sau chuyển nhượng.
Sáp nhập doanh nghiệp
Sáp nhập doanh nghiệp là việc một hoặc một số công ty chuyển toàn bộ tài sản, quyền, nghĩa vụ và lợi ích hợp pháp sang một công ty khác, đồng thời chấm dứt sự tồn tại của công ty bị sáp nhập.
Theo Điều 201 Luật Doanh nghiệp 2020, doanh nghiệp bị sáp nhập chấm dứt tồn tại sau khi công ty nhận sáp nhập hoàn tất đăng ký doanh nghiệp. Công ty nhận sáp nhập kế thừa các quyền, nghĩa vụ, khoản nợ, hợp đồng lao động và nghĩa vụ tài sản khác của công ty bị sáp nhập.
Đối với nhà đầu tư nước ngoài, sáp nhập thường phù hợp khi muốn rút khỏi một pháp nhân riêng lẻ nhưng vẫn duy trì hoạt động kinh doanh tại Việt Nam thông qua một doanh nghiệp khác.
Các trường hợp nên cân nhắc sáp nhập
- Tập đoàn nước ngoài có nhiều công ty con tại Việt Nam và muốn hợp nhất hoạt động.
- Hai doanh nghiệp có ngành nghề, khách hàng hoặc hệ thống phân phối tương đồng.
- Doanh nghiệp muốn chuyển giao toàn bộ hoạt động kinh doanh cho một pháp nhân khác.
- Nhà đầu tư muốn tinh gọn bộ máy quản lý nhưng không muốn chấm dứt hoạt động kinh doanh.
Thủ tục cơ bản
- Kiểm tra điều kiện sáp nhập, cơ cấu sở hữu và tình trạng pháp lý của các doanh nghiệp.
- Thẩm định tài chính, thuế, lao động, tài sản, hợp đồng và các khoản nợ.
- Xây dựng phương án sáp nhập, phương án sử dụng lao động.
- Soạn thảo và thông qua hợp đồng sáp nhập, Điều lệ công ty nhận sáp nhập.
- Gửi hợp đồng sáp nhập cho chủ nợ và thông báo cho người lao động trong thời hạn 15 ngày kể từ ngày thông qua.
- Thực hiện thủ tục đăng ký doanh nghiệp và các thủ tục đầu tư liên quan.
- Hoàn tất nghĩa vụ thuế, kế toán, lao động và chuyển giao tài sản, quyền, nghĩa vụ.
Ưu điểm
- Duy trì hoạt động kinh doanh liên tục thông qua doanh nghiệp nhận sáp nhập.
- Giảm số lượng pháp nhân, tinh gọn cơ cấu quản lý.
- Tận dụng hệ thống khách hàng, nhân sự, tài sản và cơ sở kinh doanh hiện có.
- Có thể tạo điều kiện thuận lợi cho việc tái cơ cấu hoạt động đầu tư.
Hạn chế và rủi ro
- Công ty nhận sáp nhập phải tiếp nhận cả những nghĩa vụ, khoản nợ và trách nhiệm pháp lý của công ty bị sáp nhập.
- Quá trình thẩm định và thống nhất phương án sáp nhập có thể phức tạp.
- Có thể phát sinh vấn đề về hợp đồng, lao động, đất đai và giấy phép chuyên ngành.
- Phải xem xét quy định về tập trung kinh tế theo pháp luật cạnh tranh.
Lưu ý: Sáp nhập không đồng nghĩa với việc nhà đầu tư nước ngoài chắc chắn đã thu hồi được vốn. Nếu nhà đầu tư nhận cổ phần hoặc phần vốn góp tại công ty nhận sáp nhập thì vẫn có thể tiếp tục sở hữu khoản đầu tư tại Việt Nam. Muốn thoái vốn hoàn toàn, cần thiết kế thêm phương án thanh toán, chuyển nhượng hoặc xử lý quyền sở hữu sau sáp nhập.
Giải thể doanh nghiệp
Giải thể doanh nghiệp là việc chấm dứt sự tồn tại của doanh nghiệp theo trình tự pháp luật, đồng thời xử lý toàn bộ tài sản, công nợ, nghĩa vụ thuế và các quyền, nghĩa vụ liên quan.
Đây là phương án phù hợp khi nhà đầu tư không còn nhu cầu duy trì hoạt động kinh doanh, không tìm được bên mua hoặc doanh nghiệp không còn giá trị thương mại đủ để tiếp tục vận hành.
Các trường hợp thường lựa chọn giải thể
- Doanh nghiệp hoạt động không hiệu quả, không còn khả năng sinh lời.
- Nhà đầu tư quyết định rút hoàn toàn khỏi thị trường Việt Nam.
- Doanh nghiệp đã hoàn thành mục tiêu đầu tư và không có kế hoạch kinh doanh tiếp theo.
- Không có nhà đầu tư nhận chuyển nhượng hoặc doanh nghiệp không còn phù hợp để sáp nhập.
Điều kiện giải thể
Theo Điều 207 Luật Doanh nghiệp 2020, được sửa đổi, bổ sung, doanh nghiệp có thể giải thể khi thuộc các trường hợp luật định, bao gồm quyết định tự nguyện của chủ sở hữu hoặc cơ quan có thẩm quyền trong doanh nghiệp, hết thời hạn hoạt động hoặc các trường hợp khác theo quy định.
Đặc biệt, doanh nghiệp chỉ được giải thể khi:
- Bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản khác.
- Không đang trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
- Hoàn thành nghĩa vụ thuế và các nghĩa vụ pháp lý liên quan.
Nếu doanh nghiệp mất khả năng thanh toán và không thể đáp ứng điều kiện giải thể thì cần xem xét thủ tục phá sản thay vì cố gắng thực hiện giải thể.
Thủ tục cơ bản
- Thông qua nghị quyết, quyết định giải thể doanh nghiệp.
- Thông báo quyết định giải thể đến cơ quan đăng ký kinh doanh và các chủ thể liên quan.
- Thanh lý tài sản, thu hồi công nợ và thanh toán các khoản nợ theo thứ tự pháp luật quy định.
- Thực hiện quyết toán thuế, hoàn thành nghĩa vụ với người lao động và cơ quan bảo hiểm xã hội.
- Chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh.
- Hoàn tất thủ tục giải thể tại cơ quan đăng ký kinh doanh.
- Thực hiện thủ tục chấm dứt dự án đầu tư và xử lý Giấy chứng nhận đăng ký đầu tư nếu có.
Ưu điểm
- Chấm dứt hoàn toàn sự tồn tại của pháp nhân tại Việt Nam.
- Không phải tiếp tục duy trì chi phí quản lý, kế toán, báo cáo và tuân thủ định kỳ.
- Phù hợp với doanh nghiệp không còn nhu cầu hoạt động hoặc không có khả năng tìm kiếm bên mua.
Hạn chế và rủi ro
- Không tạo ra khoản thu từ việc bán doanh nghiệp như phương án chuyển nhượng.
- Phải xử lý toàn bộ công nợ, tài sản, thuế và nghĩa vụ lao động.
- Có thể kéo dài nếu hồ sơ kế toán, thuế không đầy đủ hoặc có tranh chấp.
Không thể sử dụng giải thể để né tránh nghĩa vụ thanh toán đối với chủ nợ, người lao động và Nhà nước.
Bảng so sánh: Chuyển nhượng, sáp nhập hay giải thể
Để lựa chọn phương án phù hợp, nhà đầu tư cần đánh giá đồng thời mục tiêu thoái vốn, khả năng tài chính, tình trạng pháp lý và nhu cầu tiếp tục hoạt động của doanh nghiệp.
| Tiêu chí | Chuyển nhượng vốn | Sáp nhập | Giải thể |
| Bản chất | Chuyển quyền sở hữu vốn | Chuyển toàn bộ tài sản, quyền và nghĩa vụ sang công ty nhận sáp nhập | Chấm dứt pháp nhân |
| Mục tiêu | Thu hồi vốn từ bên mua | Hợp nhất hoạt động, tinh gọn pháp nhân | Rút hoàn toàn khỏi thị trường |
| Doanh nghiệp sau giao dịch | Tiếp tục hoạt động | Công ty bị sáp nhập chấm dứt, công ty nhận sáp nhập tiếp tục hoạt động | Chấm dứt tồn tại |
| Khả năng thu hồi vốn | Có, từ giá chuyển nhượng | Tùy phương án đối giá và xử lý quyền sở hữu | Thu hồi phần tài sản còn lại sau khi thanh toán nghĩa vụ |
| Xử lý công nợ | Theo thỏa thuận và trách nhiệm pháp luật | Công ty nhận sáp nhập kế thừa nghĩa vụ | Phải thanh toán hết các khoản nợ |
| Nghĩa vụ thuế | Thuế từ chuyển nhượng vốn và nghĩa vụ liên quan | Thuế, kế toán và nghĩa vụ phát sinh từ hoạt động tái cơ cấu | Quyết toán thuế và hoàn thành nghĩa vụ tài chính |
| Mức độ phức tạp | Trung bình | Cao | Cao nếu tồn tại nhiều nghĩa vụ |
| Phù hợp khi | Có bên mua và doanh nghiệp còn giá trị | Có doanh nghiệp nhận sáp nhập và nhu cầu hợp nhất | Không còn nhu cầu duy trì hoạt động |
Nhìn chung, không có phương án nào tối ưu cho tất cả trường hợp. Chuyển nhượng phù hợp khi mục tiêu chính là thu hồi vốn; sáp nhập phù hợp khi cần tái cơ cấu hệ thống doanh nghiệp; giải thể phù hợp khi nhà đầu tư muốn chấm dứt hoàn toàn hoạt động và không còn phương án duy trì pháp nhân.
Ví dụ giải định: Nhà đầu tư nước ngoài nên chọn phương án nào?
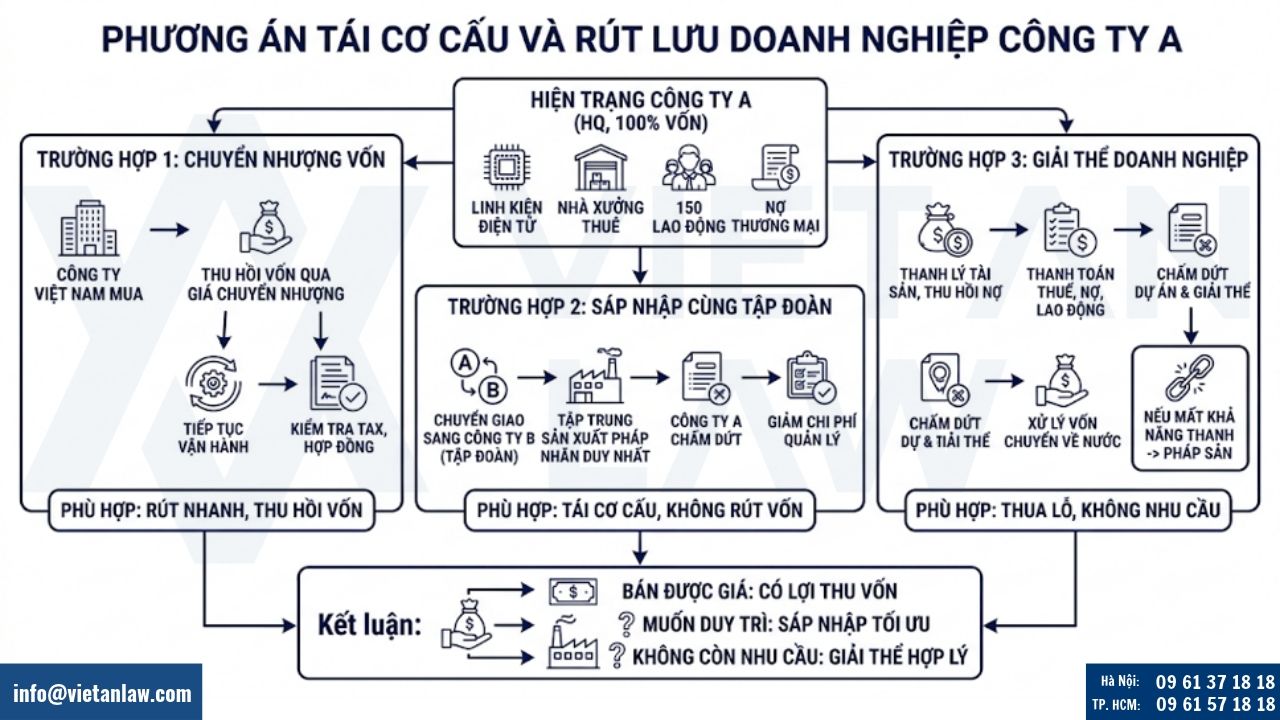
Giả sử Công ty A là doanh nghiệp 100% vốn Hàn Quốc, hoạt động trong lĩnh vực sản xuất linh kiện điện tử tại Việt Nam. Sau 7 năm hoạt động, công ty mẹ tại Hàn Quốc quyết định rút khỏi thị trường Việt Nam.
Công ty A có nhà xưởng thuê trong khu công nghiệp, 150 lao động, hệ thống máy móc, hợp đồng cung ứng dài hạn và một số khoản nợ thương mại.
Nhà đầu tư có thể cân nhắc ba phương án:
Trường hợp 1: Chuyển nhượng toàn bộ vốn cho doanh nghiệp Việt Nam
Một doanh nghiệp Việt Nam đề nghị mua lại 100% vốn của Công ty A để tiếp tục vận hành nhà máy.
- Nhà đầu tư Hàn Quốc có thể thu hồi vốn thông qua giá chuyển nhượng.
- Doanh nghiệp tiếp tục hoạt động, duy trì hợp đồng và người lao động.
- Cần kiểm tra điều kiện chuyển nhượng, nghĩa vụ thuế, hợp đồng thuê nhà xưởng và các giấy phép liên quan.
Đây là phương án phù hợp nếu nhà đầu tư ưu tiên thu hồi vốn và muốn rút khỏi Việt Nam nhanh chóng.
Trường hợp 2: Sáp nhập Công ty A vào một doanh nghiệp khác trong cùng tập đoàn
Tập đoàn Hàn Quốc có Công ty B cũng hoạt động tại Việt Nam và muốn tập trung toàn bộ hoạt động sản xuất vào một pháp nhân.
- Công ty A chuyển giao tài sản, hợp đồng, lao động và nghĩa vụ cho Công ty B.
- Công ty A chấm dứt tồn tại sau khi hoàn thành thủ tục sáp nhập.
- Tập đoàn giảm chi phí duy trì hai pháp nhân và tối ưu hoạt động quản lý.
Phương án này phù hợp nếu nhà đầu tư chỉ muốn tái cơ cấu tổ chức, chưa có nhu cầu rút toàn bộ vốn khỏi Việt Nam.
Trường hợp 3: Giải thể Công ty A
Nếu nhà máy hoạt động thua lỗ, không có đối tác muốn mua lại và tập đoàn không còn nhu cầu duy trì hoạt động tại Việt Nam, giải thể có thể là lựa chọn phù hợp.
- Công ty thanh lý máy móc, tài sản và thu hồi các khoản công nợ
- Thanh toán các khoản nợ, thuế và nghĩa vụ với người lao động.
- Hoàn thành thủ tục chấm dứt dự án đầu tư và giải thể doanh nghiệp.
- Nhà đầu tư xử lý phần vốn và tài sản còn lại theo quy định để chuyển về nước.
Tuy nhiên, nếu Công ty A không đủ khả năng thanh toán các khoản nợ thì không thể đơn giản lựa chọn giải thể tự nguyện mà cần đánh giá khả năng thực hiện thủ tục phá sản.
Kết luận từ ví dụ: Nếu có người mua với mức giá hợp lý, chuyển nhượng vốn thường là phương án có lợi về khả năng thu hồi vốn. Nếu vẫn muốn duy trì hoạt động sản xuất tại Việt Nam, sáp nhập là phương án đáng cân nhắc. Nếu doanh nghiệp không còn khả năng hoặc nhu cầu hoạt động, giải thể là hướng xử lý phù hợp.
Những vấn đề pháp lý cần lưu ý khi thoát vốn khỏi Việt Nam năm 2026
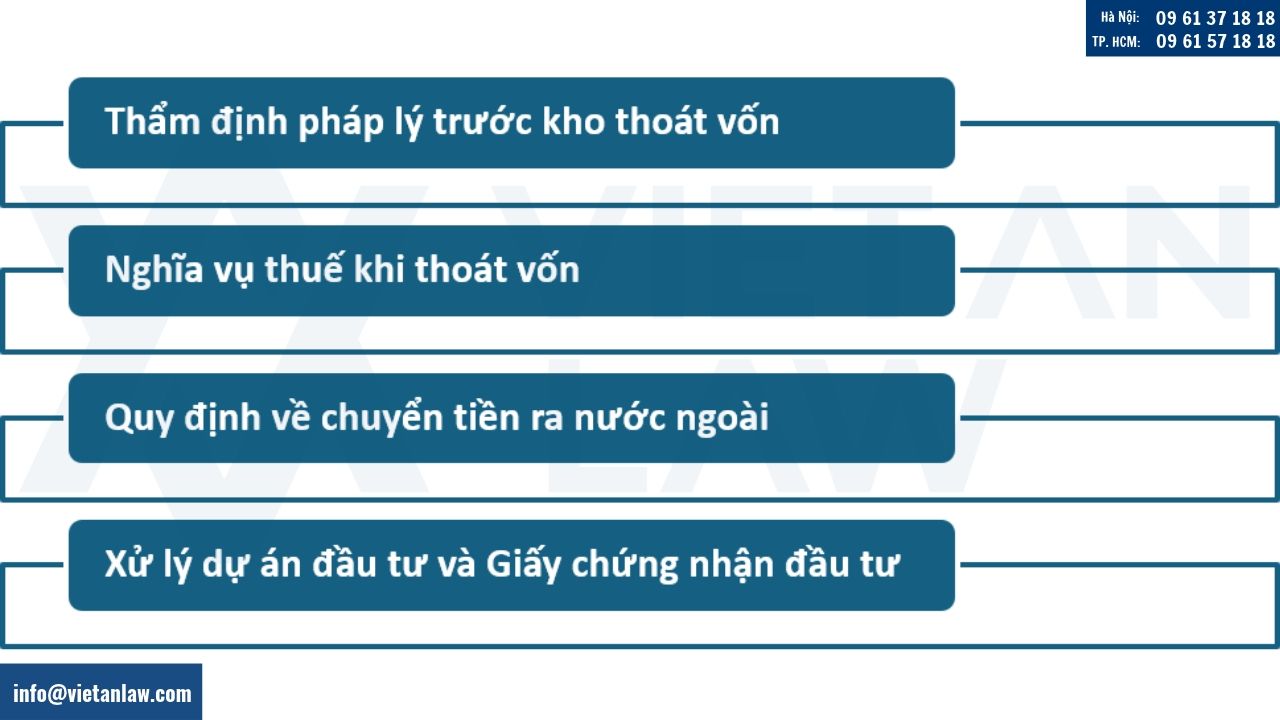
Thẩm định pháp lý trước khi thoát vốn
Trước khi lựa chọn phương án chuyển nhượng, sáp nhập hoặc giải thể, nhà đầu tư cần rà soát:
- Hồ sơ pháp lý doanh nghiệp, dự án đầu tư và tình trạng góp vốn;
- Báo cáo tài chính, công nợ, nghĩa vụ thuế;
- Hợp đồng thương mại, lao động và bảo hiểm xã hội;
- Tài sản, quyền sử dụng đất, giấy phép kinh doanh;
- Tranh chấp và nghĩa vụ với bên thứ ba.
Việc thẩm định giúp xác định giá trị doanh nghiệp, phát hiện rủi ro và hạn chế trách nhiệm phát sinh sau giao dịch. Đối với giao dịch M&A, nhà đầu tư có thể tham khảo dịch vụ thẩm định pháp lý trong giao dịch M&A của Luật Việt An. https://luatvietan.vn/tu-van-chuyen-nhuong-von-gop-co-yeu-to-nuoc-ngoai.html
Nghĩa vụ thuế khi thoát vốn
Nghĩa vụ thuế phụ thuộc vào tư cách của nhà đầu tư, loại giao dịch và bản chất khoản thu nhập.
Một số vấn đề cần lưu ý:
- Chuyển nhượng vốn: Nhà đầu tư cá nhân và tổ chức phải xác định thu nhập chịu thuế theo quy định tương ứng. Đối với cá nhân, cần lưu ý quy định tại Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ ngày 01/07/2026. Thu nhập từ chuyển nhượng vốn của cá nhân cư trú được tính theo thu nhập tính thuế nhân thuế suất 20%; trường hợp không xác định được giá mua và chi phí liên quan thì áp dụng mức 2% trên giá chuyển nhượng theo quy định.
- Sáp nhập: Cần rà soát nghĩa vụ thuế phát sinh từ việc chuyển giao tài sản, xử lý công nợ, chuyển đổi quyền sở hữu và các giao dịch liên quan. Không nên mặc định sáp nhập luôn được miễn thuế.
- Giải thể: Doanh nghiệp phải hoàn thành nghĩa vụ thuế, xử lý hóa đơn, kê khai và quyết toán theo quy định trước khi hoàn tất thủ tục giải thể.
Ngoài ra, nhà đầu tư cần kiểm tra hiệp định tránh đánh thuế hai lần nếu có liên quan đến quốc gia nơi nhà đầu tư cư trú hoặc đặt trụ sở.
Quy định về chuyển tiền ra nước ngoài
Một trong những vấn đề quan trọng nhất đối với nhà đầu tư nước ngoài là khả năng chuyển tiền thu được từ thoái vốn về quốc gia nơi đặt trụ sở chính.
Theo Thông tư 38/2026/TT-NHNN có hiệu lực từ ngày 18/08/2026 về quản lý ngoại hối đối với hoạt động đầu tư nước ngoài tại Việt Nam, nhà đầu tư cần thực hiện các giao dịch thu, chi liên quan đến hoạt động đầu tư thông qua tài khoản vốn đầu tư phù hợp với quy định.
Nhà đầu tư cần lưu ý:
- Chứng minh nguồn tiền và tính hợp pháp của giao dịch chuyển nhượng.
- Hoàn thành nghĩa vụ thuế phát sinh.
- Chuẩn bị hợp đồng, chứng từ thanh toán và tài liệu liên quan.
- Phân biệt tiền thu từ chuyển nhượng vốn, lợi nhuận được chia và phần vốn đầu tư ban đầu.
- Thực hiện giao dịch chuyển tiền thông qua ngân hàng được phép theo quy định ngoại hối.
Việc hoàn tất thủ tục chuyển nhượng hoặc giải thể không đồng nghĩa tiền tự động được chuyển ra nước ngoài. Nhà đầu tư cần chuẩn bị hồ sơ chứng minh và đáp ứng điều kiện chuyển tiền tương ứng.
Xử lý dự án đầu tư và Giấy chứng nhận đăng ký đầu tư
Đối với doanh nghiệp có vốn đầu tư nước ngoài được cấp Giấy chứng nhận đăng ký đầu tư (IRC), nhà đầu tư cần xác định việc thoái vốn có làm thay đổi nhà đầu tư, nội dung dự án hoặc dẫn đến chấm dứt dự án hay không.
Theo Luật Đầu tư 143/2025/QH15 quy định như sau:
- Nếu chuyển nhượng dự án đầu tư, nhà đầu tư phải đáp ứng điều kiện chuyển nhượng và thực hiện thủ tục điều chỉnh dự án tương ứng.
- Nếu sáp nhập doanh nghiệp, cần rà soát việc kế thừa, điều chỉnh thông tin nhà đầu tư và nội dung dự án.
- Nếu giải thể doanh nghiệp dẫn đến chấm dứt dự án, cần thực hiện thủ tục chấm dứt hoạt động dự án đầu tư theo quy định.
Nhà đầu tư không nên chỉ thực hiện thủ tục thay đổi đăng ký doanh nghiệp mà bỏ qua các nghĩa vụ liên quan đến hồ sơ đầu tư
Các câu hỏi thường gặp khi thoái vốn khỏi Việt Nam
Nhà đầu tư nước ngoài chuyển nhượng 100% vốn thì doanh nghiệp có phải giải thể không?
Không. Doanh nghiệp vẫn tiếp tục hoạt động nếu có chủ sở hữu hoặc thành viên mới hợp pháp và đáp ứng điều kiện kinh doanh. Chỉ nhà đầu tư chuyển nhượng mới chấm dứt quyền sở hữu vốn.
Doanh nghiệp đang thua lỗ có được chuyển nhượng vốn không?
Có. Doanh nghiệp thua lỗ vẫn có thể chuyển nhượng nếu đáp ứng điều kiện pháp luật. Tuy nhiên, tình trạng tài chính, công nợ và nghĩa vụ thuế sẽ ảnh hưởng đến giá chuyển nhượng và quyết định của bên mua.
Sáp nhập doanh nghiệp có giúp nhà đầu tư nước ngoài thu hồi toàn bộ vốn không?
Không mặc nhiên. Sáp nhập chủ yếu là phương thức tổ chức lại doanh nghiệp. Muốn thu hồi toàn bộ vốn, nhà đầu tư cần xác định rõ phương án đối giá, thanh toán hoặc chuyển nhượng quyền sở hữu sau sáp nhập.
Doanh nghiệp còn nợ thuế có được giải thể không?
Không được giải thể tự nguyện khi chưa thanh toán hết các khoản nợ và nghĩa vụ tài sản. Doanh nghiệp phải xử lý đầy đủ nghĩa vụ thuế và các khoản nợ trước khi hoàn tất thủ tục.
Nhà đầu tư nước ngoài có được chuyển toàn bộ tiền thoái vốn về nước không?
Có, nếu khoản tiền có nguồn gốc hợp pháp, đã hoàn thành nghĩa vụ thuế và đáp ứng quy định quản lý ngoại hối. Việc chuyển tiền cần có hồ sơ, chứng từ phù hợp và thực hiện qua ngân hàng được phép.
Quý khách hàng muốn tư vấn chi tiết hơn về nội dung trên vui lòng liên hệ Công ty luật Việt An để được hỗ trợ tốt nhất!
Viết bài: Luật sư tập sự Đỗ Quỳnh Trang
Luật sư phụ trách và kiểm duyệt bài viết: LS: Trung Thị Liệu.
Hotline/ Zalo/ Whatsapp: (+84) 961 571 818
Email: info@vietanlaw.com
Văn phòng Hà Nội: Tầng 3, Tòa nhà Hoàng Ngân Plaza, số 125 Hoàng Ngân,
Phường Yên Hòa, TP. Hà Nội
Văn phòng TP.HCM: P. 2.26 – 2.27 Tòa nhà Charmington La Pointe, 181 Cao Thắng, Phường Hòa Hưng, TP. HCM.