

Thông tư 89/2026/TT-BTC được Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ ngày 01/7/2026, quy định chi tiết một số điều của Luật Quản lý thuế số 108/2025/QH15 và Nghị định 252/2026/NĐ-CP. Thông tư mới đồng thời thay thế hệ thống hướng dẫn quản lý thuế trước đây, tạo khung pháp lý mới về giao dịch thuế điện tử, khai – nộp – hoàn thuế, quản lý rủi ro và kiểm tra thuế. Đối với doanh nghiệp, kế toán và cá nhân kinh doanh, điểm cần quan tâm không chỉ là việc thay đổi biểu mẫu mà còn là cách cơ quan thuế phân loại rủi ro, tiếp nhận hồ sơ điện tử, kiểm tra thuế và xử lý nghĩa vụ thuế từ ngày 01/7/2026. Bài viết dưới đây, Luật Việt An sẽ giúp quý khách hiểu hơn về chủ đề này.
Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế có gì đáng chú ý?
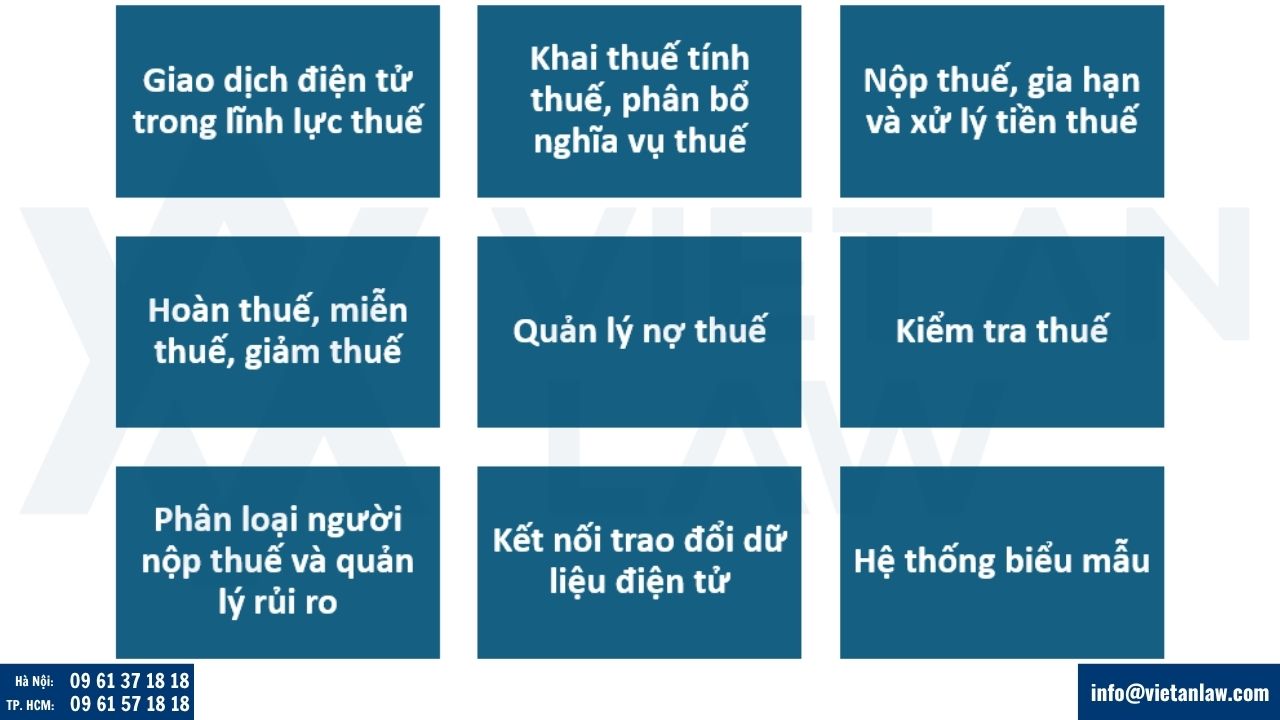
Thông tư 89/2026/TT-BTC hướng dẫn nhiều nhóm nội dung được giao tại Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, bao gồm:
- Giao dịch điện tử trong lĩnh vực thuế;
- Khai thuế, tính thuế và phân bổ nghĩa vụ thuế;
- Nộp thuế, gia hạn nộp thuế và xử lý tiền thuế;
- Hoàn thuế, miễn thuế, giảm thuế;
- Quản lý nợ thuế;
- Kiểm tra thuế;
- Phân loại người nộp thuế và quản lý rủi ro;
- Kết nối, trao đổi dữ liệu điện tử giữa cơ quan thuế với các cơ quan, tổ chức liên quan;
- Hệ thống biểu mẫu phục vụ thủ tục hành chính thuế.
Một thay đổi có tính hệ thống là Thông tư 89 thay thế Thông tư 80/2021/TT-BTC và một số văn bản hướng dẫn quản lý thuế trước đây kể từ ngày 01/7/2026. Do đó, doanh nghiệp không nên tiếp tục mặc nhiên sử dụng hệ thống biểu mẫu cũ cho các hồ sơ phát sinh theo quy định mới.
Các văn bản quý khách cần tham khảo thêm khi đọc cùng Thông tư 89/2026/TT-BCT để tìm hiểu về thuế
- Thông tư 89/2026/TT-BTC là văn bản hướng dẫn thi hành, vì vậy khi thực hiện thủ tục quản lý thuế, doanh nghiệp không nên chỉ căn cứ vào Thông tư mà cần đối chiếu với các văn bản pháp luật có liên quan.
- Nghị định 252/2026/NĐ-CP là văn bản quan trọng quy định chi tiết và hướng dẫn thi hành một số điều của Luật Quản lý thuế. Các nội dung về phạm vi quản lý thuế, khai thuế, nộp thuế, hoàn thuế, quản lý nợ và các trường hợp cụ thể cần được xem xét đồng thời với Thông tư 89/2026/TT-BTC. Doanh nghiệp có thể xem chi tiết tại bài viết Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế của Luật Việt An https://luatvietan.vn/nghi-dinh-252-2026-nd-cp-huong-dan-luat-quan-ly-thue.html
- Bên cạnh đó, đối với doanh nghiệp có giao dịch liên kết, cần đặc biệt lưu ý Nghị định 255/2026/NĐ-CP về quản lý thuế đối với doanh nghiệp có giao dịch liên kết. Đây là nhóm quy định có yêu cầu riêng về xác định giao dịch liên kết, kê khai và hồ sơ liên quan, do đó không nên chỉ áp dụng các quy định quản lý thuế chung tại Thông tư 89.
- Đối với Luật Quản lý thuế 2025, đây là cơ sở pháp lý trực tiếp để ban hành Thông tư 89/2026/TT-BTC. Những thay đổi về quyền, nghĩa vụ của người nộp thuế, quản lý rủi ro, giao dịch điện tử và quản lý thuế cần được đối chiếu với quy định của Luật trước khi áp dụng vào từng trường hợp cụ thể.
Điểm mới doanh nghiệp cần quan tâm từ 01/07/2026
| Nội dung | Quy định cần lưu ý theo Thông tư 89/2026/TT-BTC |
| Giao dịch thuế | Tiếp tục được chuẩn hóa về tài khoản giao dịch, chữ ký điện tử, hồ sơ điện tử và việc tiếp nhận, xử lý hồ sơ |
| Quản lý rủi ro | Người nộp thuế được phân nhóm theo địa bàn, quy mô, ngành nghề, mức độ tuân thủ và rủi ro thuế |
| Kiểm tra thuế | Tăng cường áp dụng phương pháp quản lý dựa trên dữ liệu và rủi ro |
| Khai, nộp thuế | Hướng dẫn cụ thể hơn về hồ sơ, trình tự và phương thức thực hiện |
| Hoàn thuế | Hồ sơ được xử lý gắn với tiêu chí phân loại và quản lý rủi ro |
| Biểu mẫu | Thay đổi, bổ sung hệ thống mẫu biểu để phù hợp Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP |
| Dữ liệu thuế | Tăng cường kết nối, chia sẻ dữ liệu điện tử giữa cơ quan thuế và các cơ quan, tổ chức liên quan |
Như vậy, thay đổi đáng chú ý nhất không nằm ở một thủ tục riêng lẻ mà là việc chuyển mạnh sang quản lý thuế bằng dữ liệu và mức độ rủi ro.
Quản lý rủi ro thuế
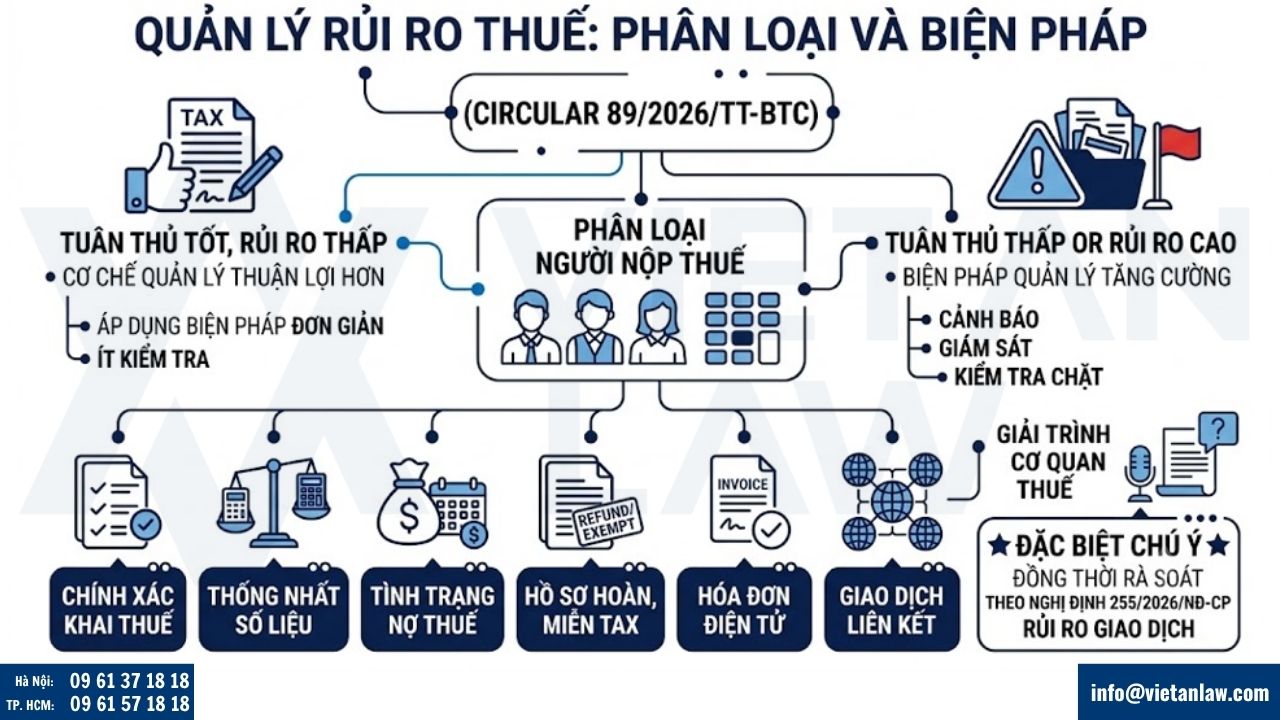
Thông tư 89/2026/TT-BTC quy định tiêu chí phân nhóm người nộp thuế dựa trên nhiều yếu tố như địa bàn, quy mô, ngành nghề, số thuế phải nộp, số lượng đơn vị phụ thuộc, lịch sử tuân thủ và mức độ rủi ro.
Cơ quan thuế có thể phân loại người nộp thuế theo các mức độ tuân thủ khác nhau, từ tuân thủ tốt đến không tuân thủ. Trên cơ sở đó, biện pháp quản lý cũng được phân hóa.
Doanh nghiệp có mức độ tuân thủ tốt, rủi ro thấp có thể được áp dụng cơ chế quản lý thuận lợi hơn. Ngược lại, người nộp thuế có mức độ tuân thủ thấp hoặc rủi ro cao có thể thuộc diện cảnh báo, giám sát, kiểm tra hoặc áp dụng các biện pháp quản lý tăng cường.
Điều này khiến doanh nghiệp cần chú trọng hơn đến:
- Tính chính xác của hồ sơ khai thuế;
- Tính thống nhất giữa số liệu kế toán và hồ sơ thuế;
- Tình trạng nợ thuế;
- Hồ sơ hoàn thuế, miễn giảm thuế;
- Hóa đơn điện tử;
- Hồ sơ giao dịch liên kết;
- Việc giải trình khi cơ quan thuế yêu cầu.
Đặc biệt, doanh nghiệp có giao dịch liên kết cần đồng thời rà soát quy định quản lý thuế đối với giao dịch liên kết theo Nghị định 255/2026/NĐ-CP, thay vì chỉ kiểm tra nghĩa vụ kê khai thông thường. Quý khách có thể tìm hiểu thêm quy định mới về Quản lý Thuế đối với Giao dịch liên kết tại bài viết https://luatvietan.vn/quan-ly-thue-doi-voi-doanh-nghiep-co-giao-dich-lien-ket.html
Giao dịch thuế điện tử được chuẩn hóa hơn
Thông tư 89/2026/TT-BTC dành một nhóm quy định riêng cho giao dịch điện tử trong quản lý thuế.
Các nội dung được hướng dẫn bao gồm việc đăng ký và sử dụng tài khoản giao dịch thuế điện tử, chữ ký điện tử, lập và gửi hồ sơ điện tử, tiếp nhận hồ sơ cũng như trao đổi thông tin với cơ quan thuế.
- Tài khoản giao dịch thuế điện tử hoạt động bình thường;
- Người được phân quyền thực hiện đúng phạm vi;
- Chữ ký điện tử còn hiệu lực;
- Hồ sơ gửi điện tử đúng mẫu;
- Thường xuyên kiểm tra thông báo từ cơ quan thuế;
- Lưu trữ hồ sơ điện tử và chứng từ liên quan để phục vụ giải trình.
Việc không theo dõi tài khoản thuế điện tử có thể khiến doanh nghiệp bỏ sót yêu cầu giải trình hoặc thông báo của cơ quan thuế.
Khai thuế, hoàn thuế, kiểm tra thuế, trốn thuế
- Thông tư 89 không chỉ hướng dẫn cách nộp tờ khai mà còn cụ thể hóa nhiều nội dung liên quan đến khai thuế, phân bổ thuế, hoàn thuế, miễn giảm thuế và kiểm tra thuế.
- Đáng chú ý, hoạt động kiểm tra được đặt trong cơ chế quản lý rủi ro. Các trường hợp có dấu hiệu vi phạm, rủi ro cao hoặc thuộc diện kiểm tra theo kế hoạch, chuyên đề có thể được cơ quan thuế kiểm tra tại trụ sở người nộp thuế theo quy định.
- Đối với trường hợp có dấu hiệu trốn thuế, Luật Quản lý thuế 2025 còn đặt ra cơ chế cho phép cơ quan thuế thu thập thông tin và truy cập dữ liệu phần mềm kế toán, hóa đơn điện tử, máy tính tiền trong phạm vi pháp luật cho phép.
- Vì vậy, doanh nghiệp không nên chỉ tập trung “nộp đúng hạn” mà cần bảo đảm hồ sơ có khả năng chứng minh tính hợp pháp của giao dịch.
- Hồ sơ cần chuẩn bị
- Hợp đồng kinh tế;
- Hóa đơn;
- Chứng từ thanh toán;
- Phiếu nhập, xuất kho;
- Biên bản giao nhận;
- Hồ sơ nghiệm thu;
- Hồ sơ lao động, tiền lương;
- Hồ sơ giao dịch liên kết nếu thuộc diện áp dụng;
- Sổ sách và dữ liệu kế toán;
- Hồ sơ giải trình với cơ quan thuế.
- Ngoài ra, tại Luật Quản lý thuế 2025 quy định rất rõ về các hình vi bị coi là trốn thuế từ 01/07/2026 như: Không nộp hồ sơ đăng ký thuế, hồ sơ khai thuế, sử dụng hóa đơn, chứng từ không hợp pháp,…. Quy định này được Luật Việt An hướng dẫn qua bài https://luatvietan.vn/luat-quan-ly-thue.html quý khách có thể truy cập để tìm hiểu thêm
Thông tư 89/2026/TT-BTC hướng dẫn Luật Quản lý thuế thay đổi biểu mẫu như thế nào?
Một trong những vấn đề kế toán cần xử lý ngay từ 01/7/2026 là cập nhật hệ thống biểu mẫu.
Thông tư 89/2026/TT-BTC ban hành hệ thống mẫu phục vụ các thủ tục về khai thuế, hoàn thuế, miễn giảm thuế và các thủ tục quản lý thuế khác.
Doanh nghiệp cần rà soát phần mềm kế toán, phần mềm kê khai và hồ sơ nội bộ để tránh tình trạng:
- Sử dụng nhầm mẫu cũ;
- Kê khai sai chỉ tiêu;
- Nộp hồ sơ không đúng quy định;
- Không cập nhật biểu mẫu mới trong quy trình kế toán;
- Sử dụng tài liệu hướng dẫn đã hết hiệu lực.
Đây là điểm đặc biệt quan trọng đối với doanh nghiệp có nhiều chi nhánh, địa điểm kinh doanh hoặc phát sinh nhiều loại nghĩa vụ thuế.
Các câu hỏi thường gặp
Thông tư 89/2026/TT-BTC có hiệu lực từ khi nào?
Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/7/2026 và thay thế các quy định hướng dẫn quản lý thuế trước đây thuộc phạm vi được quy định tại Thông tư.
Doanh nghiệp đang sử dụng mẫu khai thuế cũ có phải chuyển sang mẫu mới không?
Có. Doanh nghiệp cần rà soát từng loại hồ sơ và sử dụng biểu mẫu theo hệ thống được ban hành kèm Thông tư 89/2026/TT-BTC đối với các hồ sơ thuộc phạm vi áp dụng từ ngày 01/7/2026.
Thông tư 89 có làm thay đổi nghĩa vụ thuế của doanh nghiệp không?
Thông tư chủ yếu hướng dẫn và cụ thể hóa các quy định của Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP. Vì vậy, cần phân biệt nghĩa vụ thuế được quy định tại Luật/Nghị định với cách thức thực hiện thủ tục được hướng dẫn tại Thông tư.
Doanh nghiệp có giao dịch liên kết chỉ cần thực hiện theo Thông tư 89/2026/TT-BTC không?
Không. Ngoài quy định chung về quản lý thuế, doanh nghiệp có giao dịch liên kết cần rà soát riêng quy định tại Nghị định 255/2026/NĐ-CP và các văn bản hướng dẫn liên quan.
Có nên thuê dịch vụ kế toán thuế khi Thông tư 89/2026/TT-BTC có hiệu lực?
Đối với doanh nghiệp có nhiều loại thuế, nhiều chi nhánh, giao dịch liên kết hoặc thường xuyên phát sinh hoàn thuế, việc sử dụng dịch vụ kế toán thuế có thể giúp rà soát hồ sơ, cập nhật biểu mẫu và hạn chế rủi ro khi cơ quan thuế quản lý dựa trên dữ liệu và mức độ tuân thủ.
Dịch vụ tư vấn thuế của Luật Việt An
Việc chuyển sang hệ thống quản lý thuế mới từ ngày 01/7/2026 khiến doanh nghiệp phải đồng thời cập nhật Luật Quản lý thuế 2025, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC và các quy định chuyên ngành liên quan.
Luật Việt An cung cấp các dịch vụ hỗ trợ doanh nghiệp như:
- Tư vấn và rà soát hồ sơ thuế;
- Dịch vụ kế toán thuế;
- Kê khai và quyết toán thuế;
- Rà soát sổ sách, chứng từ;
- Tư vấn hoàn thuế;
- Tư vấn quản lý thuế đối với giao dịch liên kết;
- Hỗ trợ doanh nghiệp giải trình và làm việc với cơ quan thuế theo phạm vi dịch vụ.
Doanh nghiệp nên rà soát sớm quy trình kế toán – thuế để hạn chế rủi ro do sử dụng sai biểu mẫu, thiếu hồ sơ hoặc không đáp ứng yêu cầu giải trình khi cơ quan thuế thực hiện quản lý theo mức độ rủi ro.
Quý khách hàng muốn tư vấn chi tiết hơn về nội dung trên vui lòng liên hệ Công ty luật Việt An để được hỗ trợ tốt nhất!